
✨ Contenu partiellement généré par une IA et validé par un agent avant parution.
En HBJO (horlogerie, bijouterie, joaillerie, orfèvrerie), le mot « fractionnement » recouvre deux règles distinctes que l’on confond souvent, au risque de passer à côté d’une obligation. La première relève de la lutte contre le blanchiment et le financement du terrorisme (LCB-FT) : les obligations de vigilance se déclenchent à partir de 10 000 € par transaction ou par série de transactions liées. Découper une vente en plusieurs opérations plus petites ne fait pas échapper à ce seuil, car les opérations liées se cumulent. La seconde relève du plafond légal de paiement en espèces (1 000 € pour un débiteur résident ou professionnel, 15 000 € pour un particulier non-résident fiscal) : là, le seuil s’apprécie sur le montant total de la créance, sans notion de temps. Un client qui « coupe » son règlement pour rester sous l’un de ces seuils envoie un signal d’alerte qui doit renforcer votre vigilance. Cet article détaille chaque règle, la notion de temps propre à chacune et les réflexes de caisse à ancrer.
Introduction
Un client se présente dans votre bijouterie. Il choisit une montre à 9 500 €, puis revient deux jours plus tard pour une bague à 4 000 €, réglées en partie en espèces. Faut-il déclencher les obligations LCB-FT ? Faut-il refuser une partie du paiement en liquide ? La réponse tient dans la maîtrise du paiement fractionné en HBJO, un sujet où deux réglementations se superposent sans se recouvrir.
Le paiement fractionné en HBJO n’est pas une simple question de caisse. C’est un point de contrôle réglementaire surveillé par la Douane (DGDDI), superviseur du secteur des métaux et pierres précieux, et une source classique de manquements relevés lors des contrôles. Découper un règlement, mélanger espèces et carte, étaler des achats sur plusieurs jours : ces comportements peuvent être anodins, ou au contraire révéler une tentative de contournement des seuils.
Cet article s’adresse aux opérateurs HBJO : bijoutiers, horlogers, joailliers, orfèvres et négociants de métaux et pierres précieux. Il distingue les deux régimes applicables, explique la notion de temps propre à chacun, détaille les réflexes opérationnels au comptoir et précise ce qui déclenche une déclaration de soupçon à Tracfin. L’objectif est simple : que vous sachiez, au moment où un client fractionne, quelle règle s’applique et quel geste poser.
Sommaire
- Les deux régimes du paiement fractionné en HBJO
- Régime LCB-FT : le seuil de 10 000 € et les opérations liées
- La notion de temps : le mois glissant
- Régime du plafond espèces : 1 000 € et 15 000 €
- Le fractionnement du mode de paiement comme signal d’alerte
- Les réflexes de caisse au comptoir
- Erreurs fréquentes à éviter
- FAQ
Les deux régimes du paiement fractionné en HBJO
Avant tout, il faut poser une distinction que beaucoup d’opérateurs négligent. Le paiement fractionné en HBJO ne recouvre pas un seul mécanisme mais deux régimes juridiques différents, qui n’ont ni le même seuil, ni la même logique de calcul, ni la même autorité de contrôle.
Le premier régime est celui de la LCB-FT. Les négociants de biens de grande valeur, dont les métaux et pierres précieux, sont des professionnels assujettis au titre de l’article L561-2 du Code monétaire et financier. À ce titre, ils doivent identifier leur client, exercer une vigilance sur les opérations et, le cas échéant, déclarer un soupçon à Tracfin. Ces obligations ne s’appliquent qu’au-delà s’un certain montant, et la règle de fractionnement sert ici à empêcher qu’on découpe une opération pour rester sous ce montant.
Le second régime est celui du plafond légal de paiement en espèces, prévu à l’article L112-6 du même code. Il ne relève pas de la LCB-FT à proprement parler. C’est une interdiction générale de régler en liquide certaines créances au-delà d’un plafond, applicable à tous les commerçants, pas seulement à l’HBJO. La règle de fractionnement y a un rôle différent : elle empêche qu’on découpe le règlement d’une même dette en plusieurs versements pour contourner le plafond.
Ces deux régimes se cumulent. Une même vente peut relever à la fois de la vigilance LCB-FT et du plafond espèces. Les traiter comme une seule et même règle est l’erreur de départ qui conduit soit à sur-réagir, soit à laisser passer une opération qui aurait dû être signalée.
Régime LCB-FT : le seuil de 10 000 € et les opérations liées
Pour les assujettis supervisés par la Douane, les obligations LCB-FT ne se mettent en œuvre que pour les transactions, ou séries de transactions liées, d’un montant supérieur à 10 000 €. Ce seuil est confirmé par le mémo de mise en œuvre du dispositif LCB-FT publié par la DGDDI et repose sur l’article L561-2 du Code monétaire et financier.
La notion clé est celle de « série de transactions liées ». Le seuil de 10 000 € ne s’apprécie pas opération par opération de façon isolée, mais en cumulant les opérations qui paraissent rattachées les unes aux autres. Autrement dit, la règle de fractionnement est ici une règle d’agrégation. On additionne.
Concrètement, un client ne peut pas contourner la vigilance en découpant un achat de 12 000 € en deux ventes de 6 000 € réalisées le même jour ou à quelques jours d’intervalle. Dès lors que ces opérations paraissent liées, par le client, la nature des biens, la proximité dans le temps ou le mode de règlement, leur montant se cumule et franchit le seuil. Les obligations de vigilance s’appliquent alors sur l’ensemble.
Il faut insister sur un point : le fractionnement destiné à rester sous le seuil n’est pas seulement neutralisé par l’agrégation, il est en lui-même un indicateur de blanchiment. Un client qui structure ses achats pour ne jamais atteindre 10 000 € manifeste un comportement qui doit éveiller l’attention. Le franchissement du seuil déclenche la vigilance ; la tentative de le contourner alimente le soupçon.
Ce que déclenche le franchissement du seuil
Une fois le seuil de 10 000 € atteint, en une opération ou par cumul d’opérations liées, l’opérateur HBJO doit identifier et vérifier l’identité du client sur présentation d’un document officiel, recueillir les informations sur la nature et l’objet de la relation, et apprécier la cohérence de l’opération au regard de ce qu’il connaît du client. Si un doute subsiste sur l’origine des fonds ou la réalité économique de l’achat, une déclaration de soupçon à Tracfin s’impose, indépendamment du fait que l’opération ait été menée à son terme ou non.
La notion de temps : le mois glissant
Une question revient systématiquement : sur quelle période des opérations sont-elles considérées comme liées ? C’est ici que la notion de temps entre en jeu, et c’est un point que le régime LCB-FT et le régime du plafond espèces traitent de façon opposée.
Côté LCB-FT, il existe bien une notion de temps. Les principes d’application sectoriels conjoints de l’ACPR et de la DGDDI retiennent comme référence le mois glissant. Selon ces principes d’application sectoriels, en règle générale, les opérations sur or et autres métaux précieux réalisées sur un mois glissant peuvent être considérées comme une opération unique pour apprécier le seuil de 10 000 €.
Ce n’est pas un couperet strict. La période peut être allongée selon le contexte. Les principes précisent que plusieurs opérations réalisées dans une période de temps plus longue peuvent constituer des opérations liées lorsqu’elles découlent d’un même événement. L’exemple donné est celui d’une succession dont les achats s’échelonnent au fur et à mesure du partage : même étalés sur plusieurs mois, ils forment une série liée.
Le mois glissant est donc un repère de bon sens, adaptable à la cohérence causale des opérations, et non un délai figé par la loi. Les indicateurs pour rattacher des opérations entre elles sont concrets : le nom du client, le moyen de paiement utilisé et la vigilance du personnel de vente qui reconnaît un client habitué ou un schéma d’achat inhabituel.
Figure 1 – Logigramme de décision face à un paiement fractionné en HBJO. Source : FINETHIQUE, d’après art. L561-2 et L112-6 CMF, PAS ACPR/DGDDI 2024.
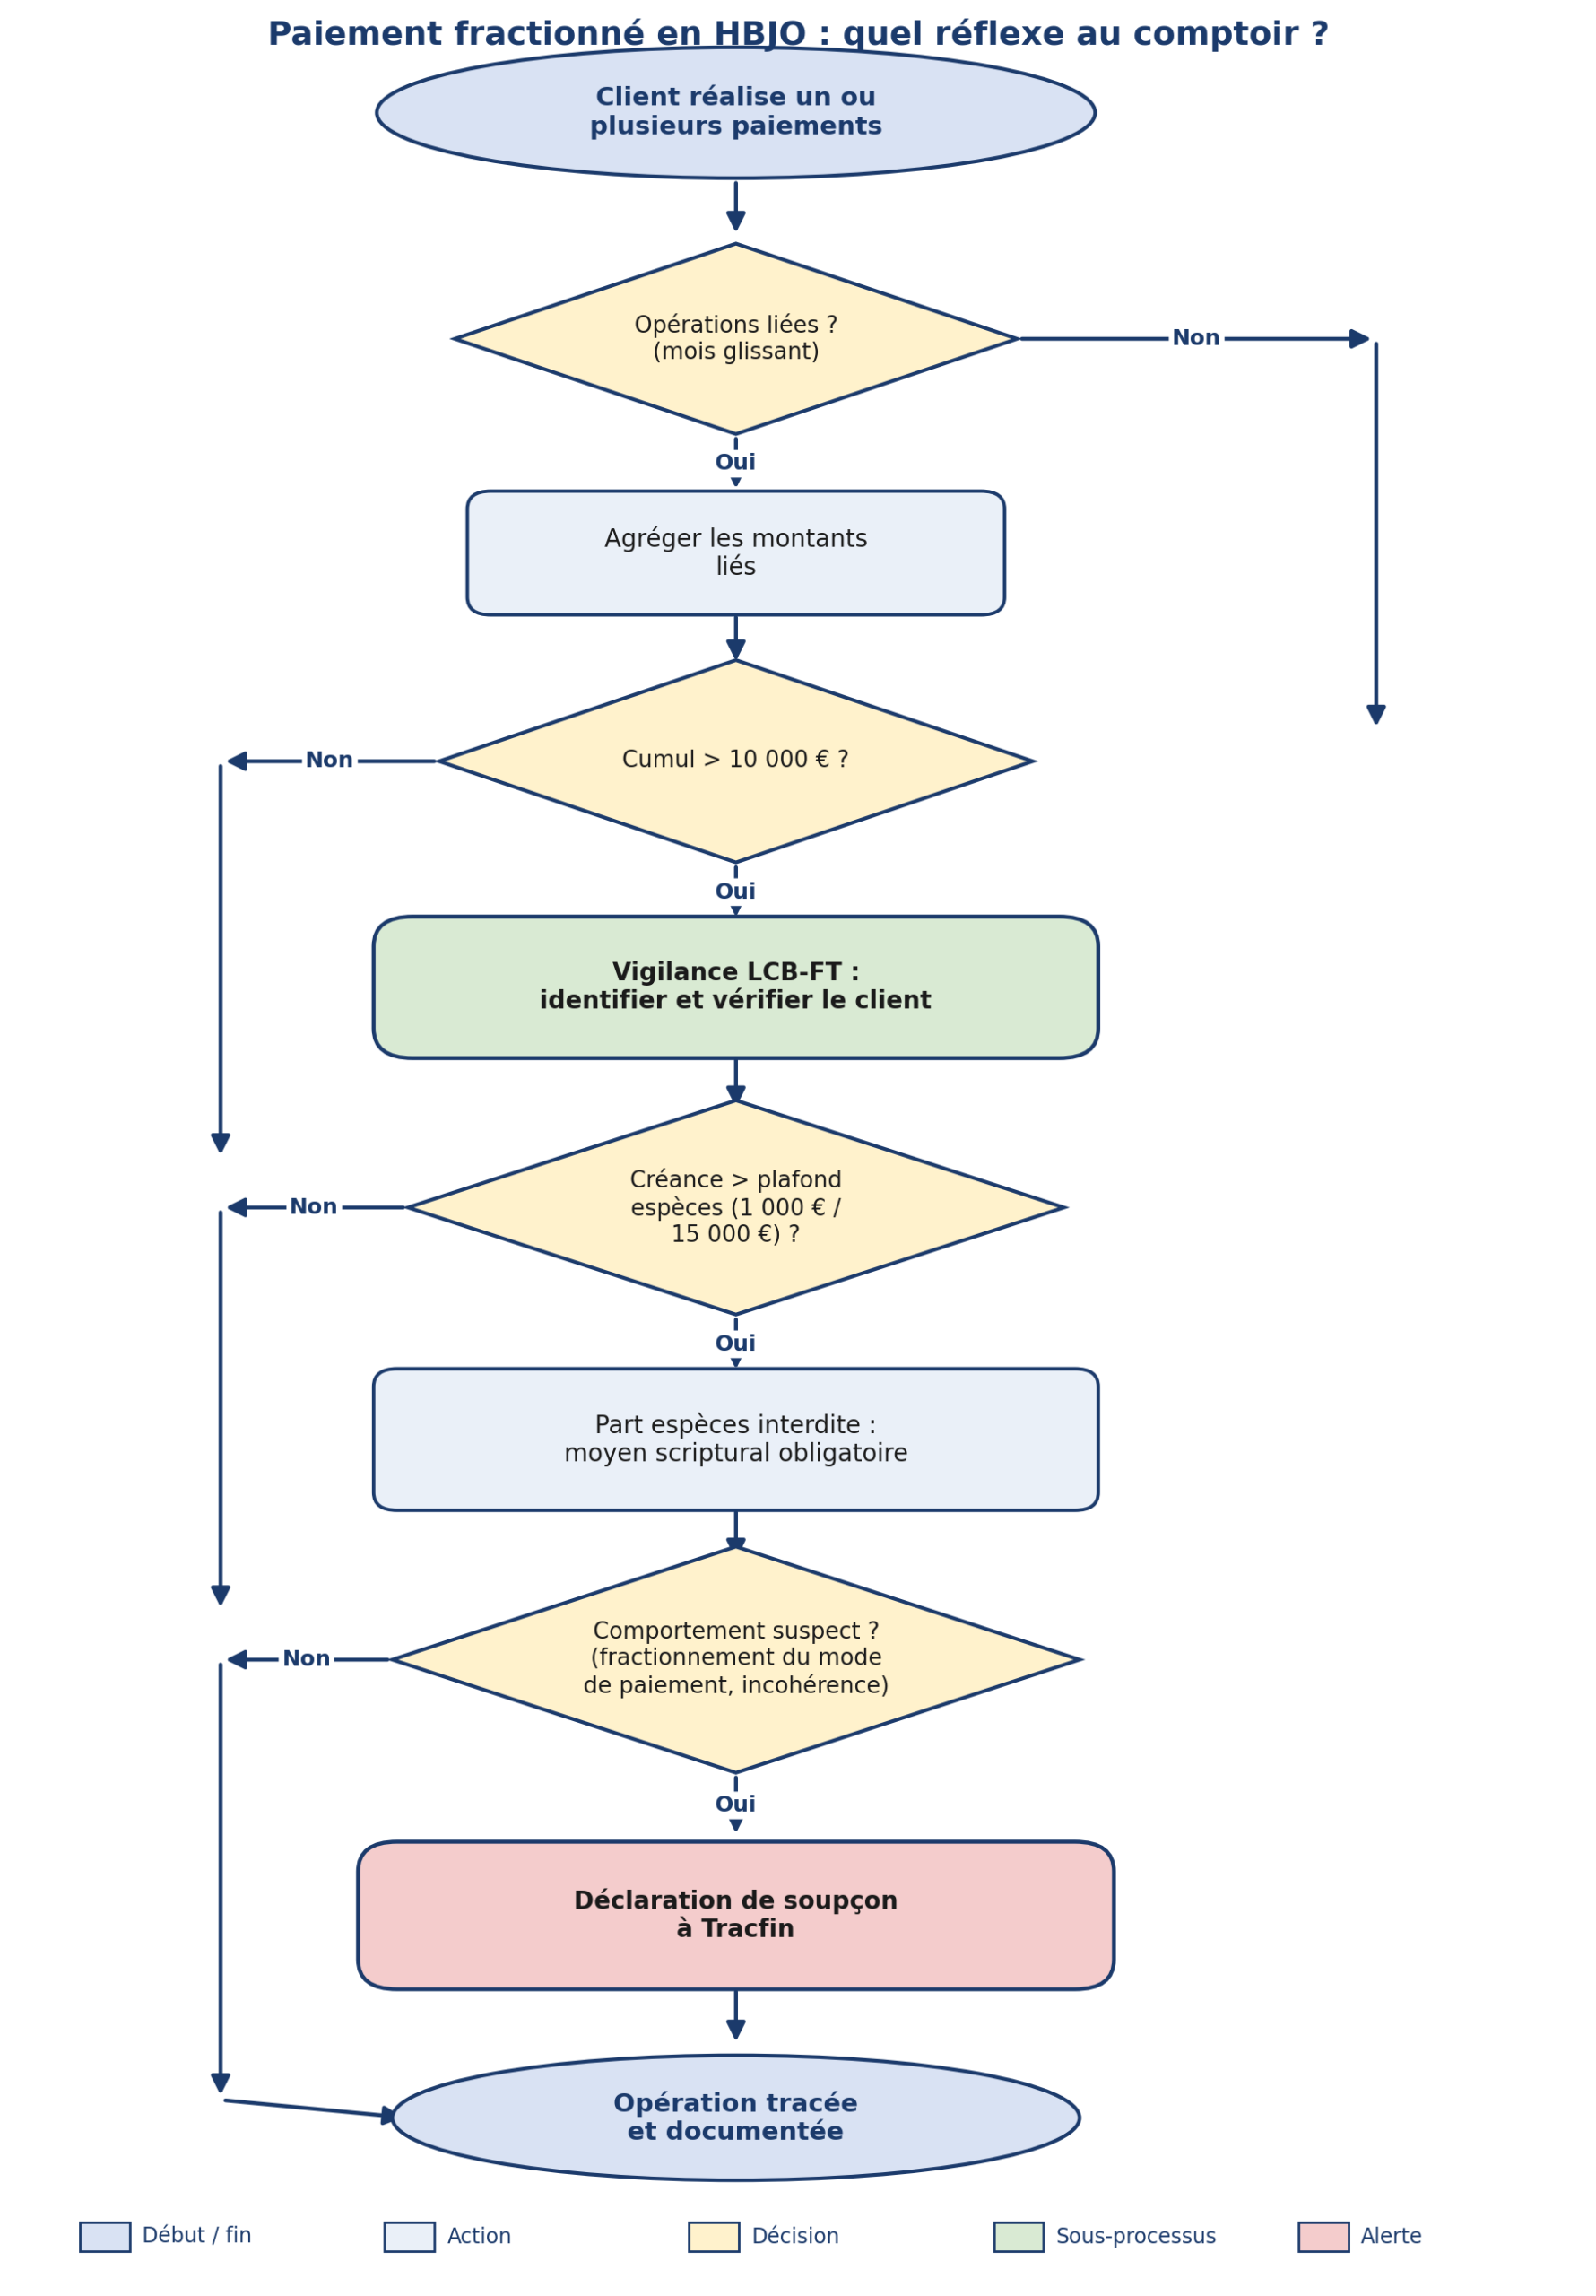
Cette souplesse a une contrepartie : elle repose sur votre appréciation. Un logiciel de caisse peut vous alerter sur un cumul, mais c’est l’opérateur qui juge si deux achats découlent d’un même mouvement de fonds. D’où l’importance de documenter votre raisonnement quand vous décidez d’agréger, ou de ne pas agréger, deux opérations.
Régime du plafond espèces : 1 000 € et 15 000 €
Le second régime obéit à une logique inverse sur la question du temps. Le plafond de paiement en espèces prévu à l’article L112-6 du Code monétaire et financier interdit de régler en liquide certaines créances au-delà d’un montant.
Le plafond est de 1 000 € lorsque le débiteur a son domicile fiscal en France ou agit pour les besoins d’une activité professionnelle. Il est porté à 15 000 € pour un particulier qui justifie ne pas avoir son domicile fiscal en France et n’agir pas pour ses besoins professionnels, situation typique du touriste étranger.
Ici, aucune notion de temps n’intervient. Le seuil s’apprécie sur le montant global de la créance, pas sur le calendrier des versements. Tous les règlements partiels se rapportant à une même dette dont le total dépasse le plafond doivent être effectués autrement qu’en espèces. Fractionner en plusieurs versements sur plusieurs jours ou plusieurs semaines ne fait pas échapper à l’interdiction, parce que le critère est la dette unique, et non la durée.
Un exemple clarifie la différence. Un résident français achète une parure à 2 500 €. Il ne peut pas régler 1 000 € en espèces aujourd’hui, 900 € demain et le solde par carte : la créance globale dépasse 1 000 €, donc la totalité doit passer par un moyen scriptural (chèque, virement, carte). Peu importe qu’il étale ses versements. À l’inverse, pour la LCB-FT, ce même étalement compterait dans l’appréciation du mois glissant.
À retenir : pour le déclenchement des obligations LCB-FT, le temps compte (mois glissant, extensible si même événement). Pour le plafond légal de paiement en espèces, le temps ne compte pas ; seul le montant total de la créance est regardé.
Attention à un point d’actualité. Le seuil de 1 000 € pour les résidents et professionnels est en vigueur depuis 2015. Certaines ressources anciennes citent encore un seuil de 3 000 €, qui n’est plus applicable. Vérifiez toujours la version à jour du texte sur Légifrance avant de vous appuyer sur une note interne datée.
Le fractionnement du mode de paiement comme signal d’alerte
Au-delà des seuils, le paiement fractionné en HBJO comporte une troisième dimension, qui ne dépend d’aucun montant : le fractionnement du mode de paiement lui-même.
Le fait de régler une même vente en combinant espèces et un autre moyen de paiement est classé comme un risque élevé par l’analyse sectorielle des risques de la Direction nationale du renseignement et des enquêtes douanières (DNRED). Cette analyse sectorielle identifie le découpage du paiement entre espèces et autre moyen comme un indicateur caractéristique.
Pourquoi ce comportement est-il suspect ? Parce qu’il correspond à une technique connue de structuration. Un client qui insiste pour payer une fraction en liquide, puis le reste par carte ou virement, peut chercher à injecter des espèces d’origine douteuse dans une opération par ailleurs traçable. Le mélange rend l’origine des fonds plus difficile à établir.
Ce signal joue indépendamment du seuil de 10 000 €. Même pour une vente en dessous du seuil de vigilance systématique, un fractionnement du mode de paiement inhabituel, insistant ou incohérent avec le profil du client doit renforcer votre attention et peut justifier une déclaration de soupçon à Tracfin. La LCB-FT ne se réduit pas à des seuils : elle repose aussi sur l’appréciation qualitative des comportements.
Les réflexes de caisse au comptoir
La théorie doit se traduire en gestes concrets. Voici les réflexes à ancrer dans votre pratique quotidienne face à un paiement fractionné en HBJO.
Premier réflexe : agréger avant de conclure. Quand un client réalise plusieurs achats rapprochés, additionnez les montants avant de décider si la vigilance LCB-FT s’applique. Ne raisonnez jamais opération isolée par opération isolée si un lien est apparent.
Deuxième réflexe : vérifier le plafond espèces sur la créance entière. Dès qu’une vente à un résident ou professionnel dépasse 1 000 €, la part espèces est interdite sur la totalité, quels que soient les versements envisagés. Refusez poliment le liquide au-delà et orientez vers un moyen scriptural.
Troisième réflexe : identifier au bon moment. Au franchissement de 10 000 € en cumul d’opérations liées, recueillez et vérifiez l’identité du client. Conservez la copie du justificatif dans votre dossier de connaissance client.
Quatrième réflexe : documenter le raisonnement. Que vous décidiez d’agréger deux opérations ou de conclure qu’elles sont indépendantes, notez brièvement pourquoi. En cas de contrôle de la Douane, cette trace démontre que vous avez exercé votre vigilance.
Cinquième réflexe : détecter le comportement, pas seulement le montant. Un fractionnement insistant du mode de paiement, une gêne du client à présenter une pièce d’identité, une incohérence entre l’achat et le profil apparent sont des signaux qualitatifs. En cas de doute sérieux, une déclaration de soupçon à Tracfin s’impose.
Ces réflexes supposent que votre personnel de vente soit formé. La vigilance du personnel est explicitement citée comme un indicateur de rattachement des opérations. Un vendeur qui ne connaît pas la règle du mois glissant ne peut pas la mettre en œuvre.
Erreurs fréquentes à éviter
Certaines confusions reviennent régulièrement autour du paiement fractionné en HBJO dans les points de vente. Les identifier permet de les corriger.
Confondre les deux seuils est l’erreur la plus courante. Le seuil de 10 000 € est celui de la vigilance LCB-FT ; le seuil de 1 000 € (ou 15 000 €) est celui du plafond espèces. Ils ne mesurent pas la même chose et ne se déclenchent pas dans les mêmes conditions.
Croire qu’un délai suffit à « casser » le lien pour le plafond espèces est une autre erreur. Étaler les versements d’une même créance ne change rien au plafond : c’est le montant total de la dette qui compte.
Penser que rester sous 10 000 € dispense de toute vigilance est faux. La vigilance LCB-FT repose aussi sur des critères qualitatifs. Un comportement suspect, comme un fractionnement du mode de paiement, peut justifier une déclaration de soupçon même en dessous du seuil.
Enfin, s’appuyer sur des montants périmés expose à un manquement. Le plafond résident est de 1 000 €, pas de 3 000 €. Une note interne non mise à jour peut induire tout un point de vente en erreur.
Sécuriser votre dispositif LCB-FT en HBJO
Maîtriser le paiement fractionné en HBJO suppose un dispositif LCB-FT structuré : procédure d’entrée en relation, seuils paramétrés dans la caisse, grille d’indicateurs d’alerte, formation du personnel et procédure de déclaration à Tracfin. Ces éléments ne s’improvisent pas au comptoir : ils se documentent en amont et se maintiennent à jour au fil des évolutions réglementaires.
Si vous souhaitez auditer votre dispositif actuel ou le construire, FINETHIQUE accompagne les opérateurs HBJO sur l’ensemble de la chaîne LCB-FT.
Vous encadrez des paiements en HBJO ? Parlons-en
FINETHIQUE accompagne les TPE, PME et négociants HBJO dans la mise en place et l’audit de leur dispositif LCB-FT : cartographie des risques, procédures d’entrée en relation, paramétrage des seuils, grille d’indicateurs de fractionnement et formation des équipes de vente.
Votre point de vente sait-il aujourd’hui distinguer, en temps réel, le seuil de vigilance LCB-FT du plafond espèces ?
Prendre rendez-vous avec Mandy LABADIE, Consultante RGPD et conformité : https://finethique.fr/contact
Diagnostic initial offert, devis sous 48 heures, accompagnement en mission ponctuelle ou récurrente.
Contact direct : – Téléphone : 06 07 42 36 84 – E-mail : mlabadie@finethique.fr – Site : finethique.fr
FAQ
Le paiement fractionné en HBJO est-il interdit ?
Non. Le paiement fractionné en HBJO n’est pas interdit en soi. Ce qui est encadré, c’est le fait de découper une opération pour rester sous le seuil de vigilance LCB-FT de 10 000 € (les opérations liées se cumulent alors) et le fait de régler en espèces une créance dont le total dépasse le plafond légal (1 000 € pour un résident ou professionnel).
À partir de quel montant dois-je identifier mon client en HBJO ?
Les obligations de vigilance LCB-FT, dont l’identification du client, s’appliquent à partir de 10 000 € par transaction ou par série de transactions liées, pour les négociants de métaux et pierres précieux supervisés par la Douane.
Un client peut-il payer 900 € en espèces trois jours de suite pour un même bijou ?
Non, si la créance totale dépasse 1 000 € et que le client est résident ou agit à titre professionnel. Le plafond espèces s’apprécie sur le montant global de la dette, pas sur chaque versement. L’étalement dans le temps ne fait pas échapper à l’interdiction.
Sur quelle période des achats sont-ils considérés comme liés en LCB-FT ?
La référence est le mois glissant, selon les principes d’application sectoriels ACPR/DGDDI. Cette période peut être allongée lorsque les opérations découlent d’un même événement, par exemple une succession dont les achats s’échelonnent sur plusieurs mois.
Payer moitié en espèces, moitié en carte est-il un problème ?
Ce fractionnement du mode de paiement est identifié comme un risque élevé par l’analyse sectorielle de la DNRED. Il ne rend pas la vente illicite en soi, mais c’est un signal d’alerte qui doit renforcer votre vigilance et peut justifier une déclaration de soupçon à Tracfin, indépendamment du montant.
Sources et références
Cadre LCB-FT :
- Code monétaire et financier, article L561-2 et suivants (personnes assujetties) – Légifrance
- Négociants de pierres et métaux précieux – DGDDI
- Mémo de mise en œuvre du dispositif LCB-FT par les professionnels supervisés – DGDDI
- Principes d’application sectoriels conjoints ACPR / DGDDI – Or et autres métaux précieux (05/07/2024)
- Analyse sectorielle des risques BC-FT – Négociants de métaux et pierres précieuses – DNRED
Plafond de paiement en espèces :
Mots-clés : paiement fractionné en HBJO, seuil LCB-FT 10 000 euros, opérations liées, mois glissant, plafond paiement espèces, négociants métaux précieux, déclaration de soupçon Tracfin, vigilance HBJO, structuration, DGDDI.


