
✨ Contenu partiellement généré par une IA et validé par un agent avant parution.
Mise à jour du 7 septembre 2026 : cet article a été corrigé sur la qualification des points d’assujettissement, l’article L. 561-2 en comportant deux qui visent le secteur, sur l’échelle des sanctions de l’article L. 561-40 et sur la durée de conservation opposable au contrôle. Les figures ont été ajoutées à la même date.
- Table des matières
- Pourquoi votre activité HBJO vous soumet à la LCB-FT
- DNRED et CNS : qui contrôle et qui sanctionne ?
- Les 9 procédures LCB-FT obligatoires en bijouterie
- Ce que révèle la décision CNS 2024-42 sur les manquements réels
- Par où commencer concrètement ?
- Vous exercez une activité HBJO et n’avez pas encore mis en place votre dispositif LCB-FT ?
Table des matières
- Pourquoi votre activité HBJO vous soumet à la LCB-FT
- DNRED et CNS : qui contrôle et qui sanctionne ?
- Les 9 procédures LCB-FT obligatoires en bijouterie
- Ce que révèle la décision CNS 2024-42 sur les manquements réels
- Par où commencer concrètement ?
- Sources et références
- Article L.561-2 du Code monétaire et financier – Personnes assujetties à la LCB-FT – Base légale 11° et 11° bis applicable au secteur HBJO
- Article R.561-10 CMF – Seuil d’identification des clients occasionnels – Seuil de 15 000 euros tous modes de paiement
- Article R.561-22 CMF – Obligations de consignation écrite de l’examen renforcé
- Article R.561-38 CMF – Procédures de contrôle interne
- Décision CNS 2024-42 – GROUPE LK / GOLDUNION (25 février 2026) – 8 griefs LCB-FT retenus, sanctions individuelles
- Principes d’Application Sectoriels ACPR-DGDDI – Or et autres métaux précieux (5 juillet 2024) – Seuils, définition relation d’affaires, justificatifs probants
- Analyse sectorielle des risques BC-FT – Négociants de métaux précieux (DNRED, avril 2023) – Qualification du risque élevé dans le secteur
- Registre national des gels des avoirs – RNGEL – Source obligatoire pour le filtrage
- Tracfin – Plateforme ERMES et lignes directrices
- DGDDI – Professionnels assujettis LCB-FT secteur métaux précieux
Procédures LCB-FT bijouterie | LCB-FT bijoutier | Obligations LCB-FT HBJO | Conformité LCB-FT métaux précieux | DNRED contrôle bijouterie | CNS sanctions bijouterie | KYC bijoutier joaillier | Formation LCB-FT bijouterie | Gel des avoirs bijoutier | LCB-FT négociant or
Vous exercez une activité HBJO et n’avez pas encore mis en place votre dispositif LCB-FT ?
FINETHIQUE accompagne les professionnels du secteur bijouterie, joaillerie, horlogerie et négoce de métaux précieux dans la mise en conformité LCB-FT : cartographie des risques, 9 procédures internes, formulaires KYC, registres réglementaires.
Êtes-vous en mesure de produire, dès demain, vos procédures et vos justificatifs de formation au contrôleur DNRED qui se présente à votre établissement ?
Prendre rendez-vous : https://calendly.com/mlabadie-finethique/30min
Devis sous 48 heures. Mission ponctuelle de mise en conformité ou accompagnement continu.
Contact direct : – Téléphone : 06 07 42 36 84 – E-mail : mlabadie@finethique.fr – Site : finethique.fr
Pourquoi votre activité HBJO vous soumet à la LCB-FT
La base légale exacte : L. 561-2, 11° et 11° bis CMF
Le secteur HBJO relève de deux points distincts de l’article L. 561-2 du Code monétaire et financier, et non d’un seul. Le 11° vise « les personnes se livrant, à titre d’activité professionnelle régulière ou principale, au commerce de biens d’une valeur supérieure à 10 000 euros relevant des secteurs de l’horlogerie, de la bijouterie, de la joaillerie ou de l’orfèvrerie, lorsque la valeur du bien dépasse ce montant ». Le 11° bis vise « les personnes, autres que celles mentionnées aux 1° à 7° quater, se livrant à titre habituel et principal au commerce de métaux précieux ou de pierres précieuses, lorsque la valeur de la transaction ou d’une série de transactions liées est d’un montant égal ou supérieur à 10 000 euros ». La décision CNS 2024-42 se fonde sur ce second point.
La distinction n’est pas formelle, elle commande l’autorité de contrôle. Le 12° du I de l’article L. 561-36 confie les personnes du 11° bis à l’administration des douanes. Le 14° du même article renvoie, pour les personnes du 11°, à une autorité désignée par décret en Conseil d’État. Le second membre du 11° ajoute un troisième cas, celui des autres commerçants qui acceptent des paiements en espèces ou en monnaie électronique au-delà d’un seuil fixé par décret. Une enseigne qui vend des pièces finies et rachète de l’or relève à la fois du 11° et du 11° bis, donc de deux administrations distinctes.
Les professionnels concernés dans le secteur HBJO
Le 11° couvre les bijoutiers, joailliers, horlogers et orfèvres qui vendent des pièces finies, dès lors que la valeur du bien dépasse 10 000 euros. Le 11° bis couvre les négociants en lingots, pépites et alliages ainsi que les professionnels du rachat d’or auprès de particuliers ou de professionnels, dont le commerce de métaux ou de pierres précieuses est l’activité habituelle et principale.
Les seuils d’assujettissement diffèrent selon le point. Sous le 11°, le seuil s’apprécie par bien et il est strictement supérieur à 10 000 euros : un bien à exactement 10 000 euros n’y entre pas. Sous le 11° bis, le seuil est de 10 000 euros par transaction ou par série de transactions liées, atteint dès l’égalité, indépendamment du mode de paiement. Le second est le seuil d’identification des clients occasionnels : 15 000 euros pour tous modes de paiement confondus, conformément à l’article R.561-10 CMF et aux Principes d’Application Sectoriels ACPR-DGDDI de juillet 2024. Un client qui règle 13 000 euros par virement pour un achat unique déclenche donc les obligations d’identification, même s’il n’est pas en relation d’affaires avec le professionnel.
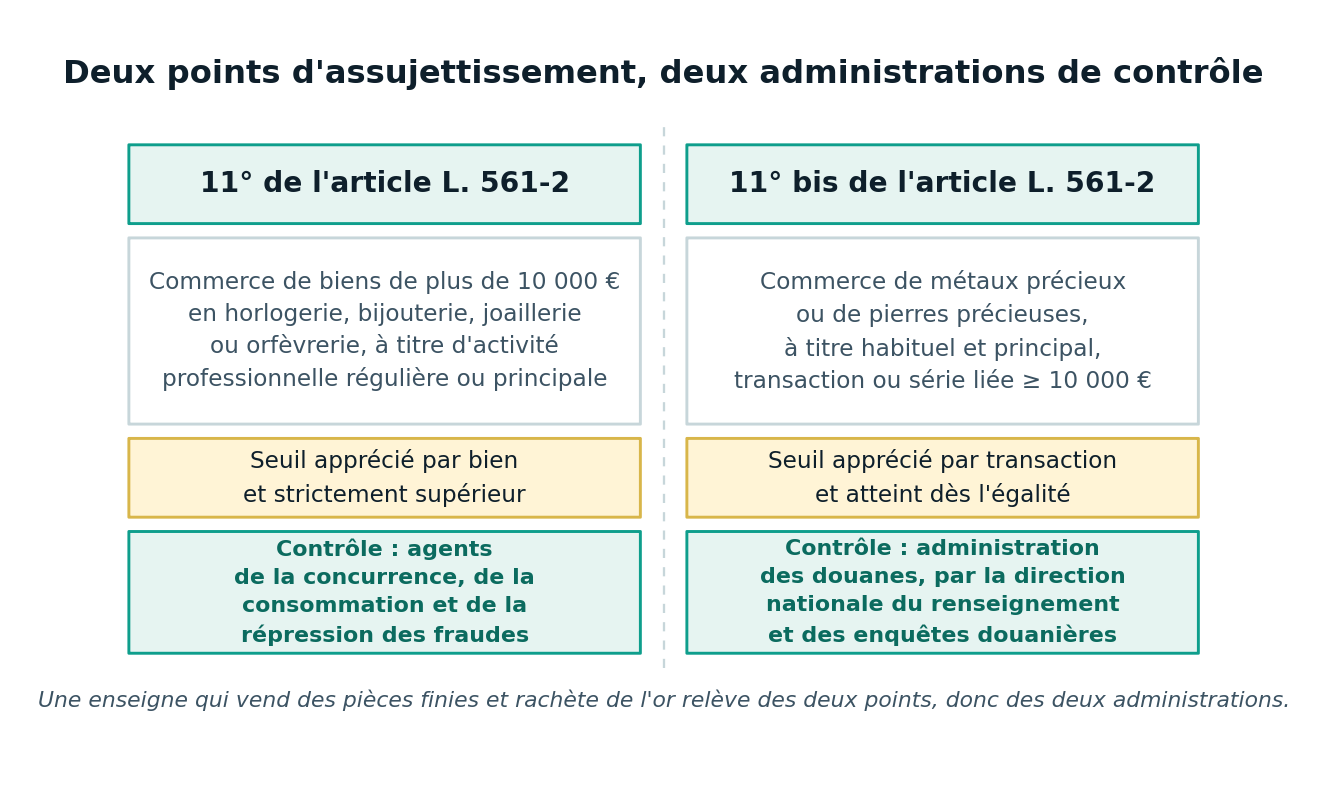
Figure 1 – Les deux points d’assujettissement du secteur HBJO et leur administration de contrôle. Source : FINETHIQUE, d’après l’article L. 561-2 du code monétaire et financier.
DNRED et CNS : qui contrôle et qui sanctionne ?
La DNRED procède aux contrôles
La DNRED (Direction nationale du renseignement et des enquêtes douanières), service à compétence nationale de la DGDDI créé par l’arrêté du 29 octobre 2007, réalise les contrôles auprès des professionnels assujettis au titre du 11° bis. Le V de l’article L. 561-36-2 précise que ce contrôle s’exerce dans les conditions du titre II du code des douanes.
Pour les professionnels assujettis au titre du 11°, le contrôle relève des agents de la concurrence, de la consommation et de la répression des fraudes, en application du I de l’article L. 561-36-2. Sur ce point, un texte manque : l’article R. 561-40, qui procédait à la désignation par décret à laquelle renvoie le 14° du I de l’article L. 561-36, a été abrogé le 17 décembre 2025 sans être remplacé. Dans les deux cas, l’agent qui se présente n’est pas un agent de la CNS.
Le contrôle porte sur l’ensemble du dispositif : cartographie des risques, procédures internes, dossiers KYC, registre des consultations gel des avoirs, justificatifs de formation, registres des achats. Le droit de communication de l’article 65 du code des douanes permet d’exiger les papiers et documents de toute nature relatifs aux opérations intéressant le service, sur place ou par correspondance. La durée pendant laquelle les pièces doivent rester disponibles ne vient pas de ce texte, qui retient trois ans, mais de l’obligation de conservation de cinq ans prévue à l’article L. 561-12 du Code monétaire et financier.
La CNS prononce les sanctions
La CNS (Commission nationale des sanctions) est instituée auprès du ministre chargé de l’économie par l’article L. 561-38 du Code monétaire et financier. Elle statue sur saisine du ministre, après instruction du rapport de contrôle. Elle ne contrôle pas, elle sanctionne.
Le I de l’article L. 561-40 énumère l’avertissement, le blâme, l’interdiction temporaire d’exercice de l’activité ou de responsabilités dirigeantes pour une durée n’excédant pas cinq ans, et le retrait d’agrément ou de la carte professionnelle. À la place ou en sus, la commission peut prononcer une sanction pécuniaire dont le montant ne peut être supérieur à cinq millions d’euros ou, lorsque l’avantage retiré du manquement peut être déterminé, au double de cet avantage. Le III du même article pose la publication de la décision aux frais de la personne sanctionnée, l’anonymat restant possible dans deux cas. Les dirigeants peuvent être sanctionnés à titre personnel, indépendamment des sanctions prononcées contre la personne morale. C’est ce qu’a subi M. Laurent KAYEM dans la décision 2024-42 : gérant et bénéficiaire effectif unique de GOLDUNION, il a été sanctionné à titre personnel à 40 000 euros et 9 mois d’interdiction d’exercer avec sursis.
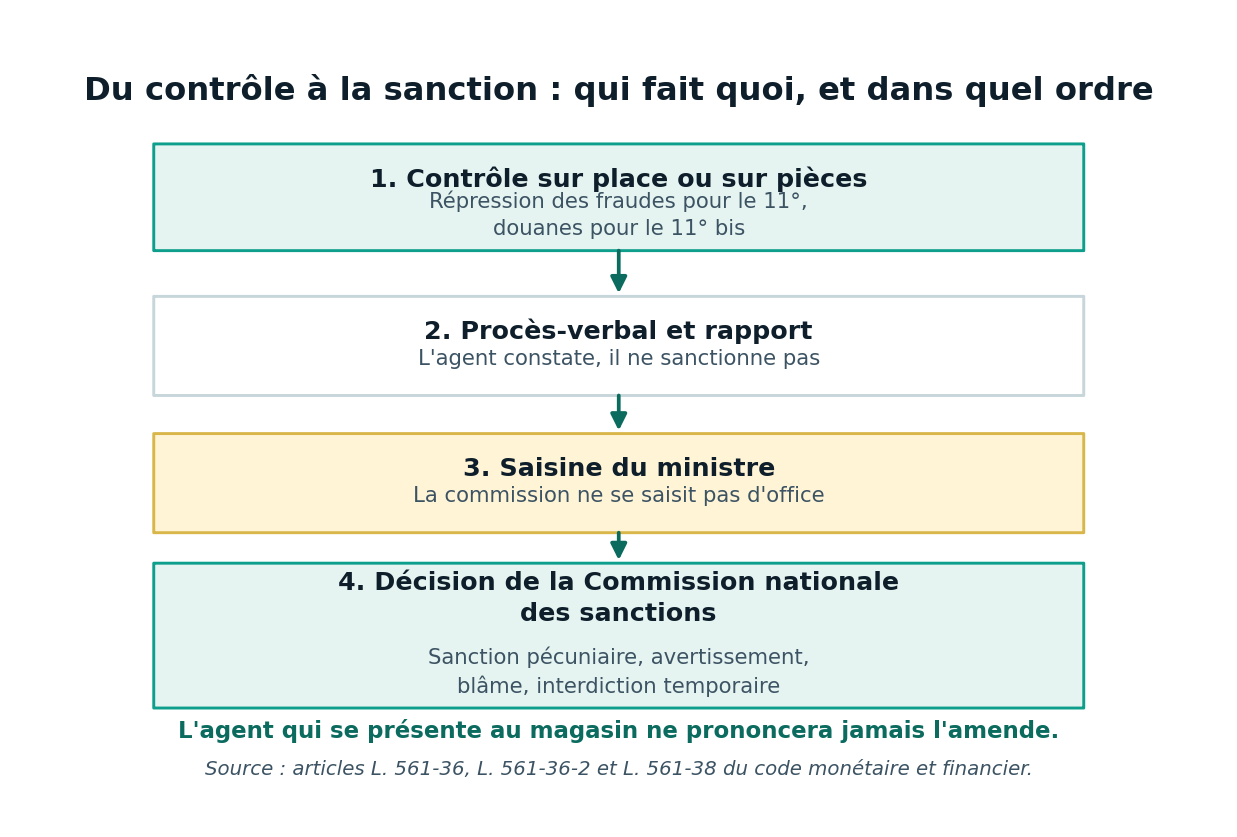
Figure 2 – Du contrôle à la sanction, l’organe compétent à chaque étape. Source : FINETHIQUE, d’après les articles L. 561-36, L. 561-36-2 et L. 561-38 du code monétaire et financier.
Les 9 procédures LCB-FT obligatoires en bijouterie
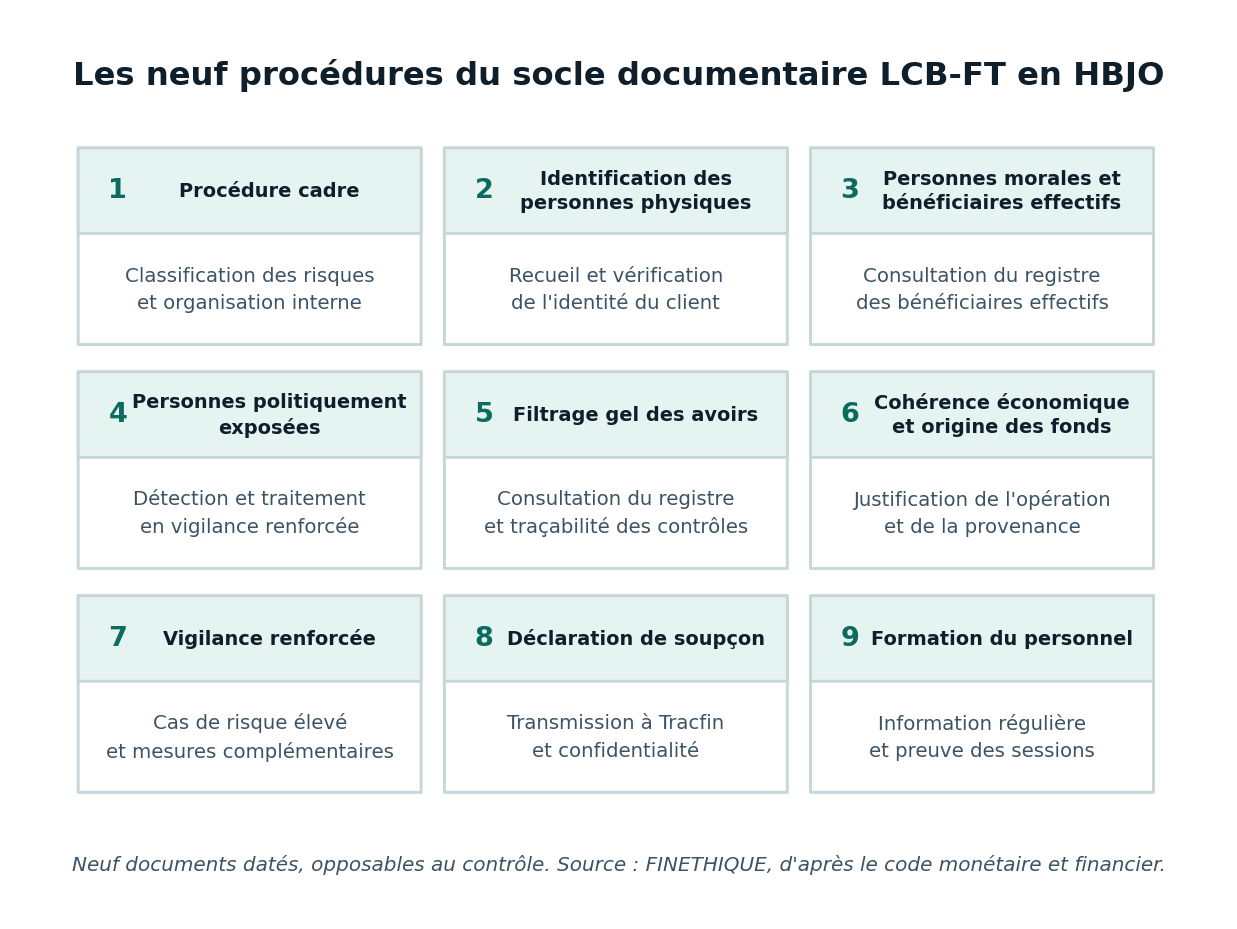
Figure 3 – Les neuf procédures du socle documentaire LCB-FT en HBJO. Source : FINETHIQUE, d’après le code monétaire et financier.
1. La procédure cadre LCB-FT
La procédure cadre est le document maître. Elle définit le champ d’application (activités couvertes, seuils, profils clients), les responsabilités dans la structure (qui fait quoi), le circuit de remontée des informations, les modalités de mise à jour annuelle et les sanctions internes en cas de non-respect.
Un document générique téléchargé sans personnalisation ne satisfait pas aux exigences de l’article R.561-38 CMF. La CNS vérifie que la procédure est adaptée à l’activité réelle : une structure qui pratique uniquement la vente en boutique et une autre qui rachète de l’or à des particuliers via internet n’ont pas la même procédure.
2. La procédure d’identification des personnes physiques
Cette procédure précise les modalités d’identification et de vérification d’identité des clients particuliers, selon qu’il s’agisse d’un acheteur ou d’un vendeur dans le cadre d’un rachat d’or ou de bijoux d’occasion. Elle liste les pièces d’identité acceptées, leur niveau de fiabilité, et les cas particuliers (représentants légaux, procurations, mineurs).
Pour les achats à distance, les PAS ACPR-DGDDI précisent les mesures complémentaires : copie de pièce d’identité transmise avant la transaction et premier paiement émis depuis un compte bancaire au nom du client. Ces deux conditions doivent figurer explicitement dans la procédure.
3. La procédure d’identification des personnes morales et des bénéficiaires effectifs
Pour les clients B2B, la procédure couvre l’identification de la personne morale (extrait Kbis récent, statuts, pouvoirs du représentant légal) et la détermination des bénéficiaires effectifs au sens de l’article R.561-1 CMF.
Un point spécifique au secteur HBJO s’applique ici : pour tout client B2B dont l’activité de détention ou de commerce de métaux précieux est habituelle et principale, la procédure doit prévoir la vérification de la déclaration d’existence DGDDI prévue à l’article L. 834-1 du Code de commerce, qui a repris ces obligations au 1er juillet 2025 en remplacement des articles 533 et 534 du Code général des impôts. L’absence de cette déclaration conduit à classer automatiquement le client en niveau de risque très élevé, conformément aux PAS ACPR-DGDDI (§ 48).
4. La procédure de détection et de traitement des PPE
La procédure de détection des Personnes Politiquement Exposées définit les sources d’interrogation (questionnaire client, bases de données spécialisées, recherche internet), les informations supplémentaires à collecter, et le circuit de validation hiérarchique.
Pour toute PPE, l’article L.561-10, 1° CMF impose l’approbation de la mise en relation par un membre de l’organe exécutif. La procédure doit donc désigner nommément la ou les personnes autorisées à donner cette approbation dans la structure.
5. La procédure de filtrage gel des avoirs
C’est la procédure la plus fréquemment absente dans les contrôles DNRED et la plus facile à vérifier par les contrôleurs. La décision CNS 2024-42 est explicite : aucune consultation du registre national des gels des avoirs (RNGEL) n’avait jamais été réalisée sur aucun des 15 dossiers contrôlés. Les dirigeants l’ont confirmé oralement à l’audience.
La procédure doit désigner la source obligatoire (RNGEL : https://gels-avoirs.dgtresor.gouv.fr), fixer le moment de la consultation (avant toute transaction), préciser les personnes à filtrer (client, bénéficiaire effectif, personnes intervenant pour le compte du client) et définir la traçabilité exigée (capture d’écran horodatée ou log daté). Le gel des avoirs s’applique sans seuil minimum : une transaction de 500 euros est concernée si le client figure sur les listes.
6. La procédure de vérification de la cohérence économique et de l’origine des fonds
Cette procédure définit les informations à recueillir sur l’origine des biens apportés par les clients, les justificatifs probants à demander et les signaux d’alerte déclenchant un examen approfondi.
Les PAS ACPR-DGDDI (§ 78) précisent les justificatifs probants selon la nature des biens : facture d’achat originale, acte de succession ou d’inventaire après décès, acte de propriété, certificat de garantie nominatif, déclaration de don manuel. La procédure doit mentionner que les déclarations douanières d’argent liquide ne constituent pas à elles seules un justificatif suffisant pour lever un soupçon (PAS § 79), point que les professionnels du secteur méconnaissent fréquemment.
7. La procédure de vigilance renforcée
La vigilance renforcée s’applique aux PPE, aux clients impliquant des pays tiers à risque identifiés par la Commission européenne, aux opérations complexes ou d’un montant inhabituellement élevé sans justification économique apparente, et aux clients B2B sans déclaration DGDDI.
L’article R.561-22 CMF impose que les résultats de l’examen renforcé soient consignés par écrit. La décision CNS 2024-42 retient ce grief : les examens renforcés, dans les rares cas où ils avaient été initiés, n’avaient pas donné lieu à une consignation écrite. Une fiche de vigilance renforcée vierge dans le dossier ne satisfait pas à cette exigence.
8. La procédure de déclaration de soupçon Tracfin
Cette procédure désigne le correspondant Tracfin habilité à émettre des déclarations, liste les indicateurs de soupçon sectoriels (paiements fractionnés, achats multiples à intervalle court, client dont le profil est incohérent avec le montant de la transaction, revente rapide de biens récemment acquis), et établit le circuit interne de remontée de l’information.
L’interdiction de divulgation au client ou à un tiers est absolue (article L.561-18 CMF). La procédure doit en rappeler la portée et les sanctions encourues. La déclaration est transmise via la plateforme ERMES de Tracfin, accessible uniquement au déclarant désigné.
9. La procédure de formation du personnel
Cette procédure définit le programme de formation initiale et continue, les thèmes couverts et le dispositif de suivi individuel. Les thèmes obligatoires au titre des PAS ACPR-DGDDI comprennent les typologies de blanchiment via l’or et les métaux précieux, la fraude fiscale, le recel, la détection d’usurpation d’identité, et les modalités de gel des avoirs.
La CNS est systématique sur ce point : aucun justificatif individuel de formation ne vaut absence de formation. Un module e-learning sans attestation nominative ne suffit pas. Une formation orale en réunion d’équipe sans liste de présence signée ne suffit pas. La décision CNS 2024-42 retient deux griefs distincts sur ce sujet : l’un visant les dirigeants (grief 6), l’autre visant le personnel (grief 7).
Ce que révèle la décision CNS 2024-42 sur les manquements réels
La décision CNS 2024-42 du 25 février 2026 vise la SAS GROUPE LK, qui exploite le réseau GOLDUNION (33 agences de rachat d’or sous plusieurs enseignes, environ 50 salariés). Le contrôle DNRED du 13 février 2024 a abouti au rapport d’intervention du 23 juillet 2024, à la notification des griefs le 1er octobre 2025, à l’audience du 11 février 2026 et à la décision du 25 février 2026.
Les 8 griefs portent sur : l’absence de classification des risques formalisée (grief 1) ; le KYC non systématique – 2 dossiers sur 15 sans pièce d’identité pour des transactions de 50 228 et 99 726 euros, absence de centralisation des données inter-agences (grief 2) ; l’absence de recueil de l’objet et de la nature de la relation d’affaires (grief 3) ; la vigilance constante non exercée – achats de 160 puis 170 lingotins à 4 jours d’intervalle sans examen de cohérence documenté (grief 4) ; l’absence de vigilance renforcée et d’examen consigné par écrit (grief 5) ; l’absence de justificatifs de formation pour les dirigeants (grief 6) ; l’absence de justificatifs de formation pour le personnel (grief 7) ; l’absence de procédures internes formalisées (grief 8). Le grief gel des avoirs a également été retenu.
Trois enseignements directs :
Les structures multi-sites sont exposées à un risque aggravé si les données transactionnelles ne sont pas centralisées entre points de vente. La CNS retient comme grief autonome l’impossibilité pour GOLDUNION de détecter des opérations liées dépassant 10 000 euros entre agences distinctes. Une structure avec plusieurs boutiques doit impérativement disposer d’un système permettant cette consolidation.
Une mise en conformité engagée après notification des griefs – et non immédiatement après le contrôle DNRED – constitue une circonstance aggravante. La CNS relève expressément ce décalage : les efforts de mise en conformité avaient débuté après la notification des griefs en octobre 2025, soit 20 mois après le contrôle.
Les dirigeants sont personnellement sanctionnables. M. Laurent KAYEM, gérant et bénéficiaire effectif, a été sanctionné à titre personnel indépendamment de la sanction de la personne morale, et Mme Laura CLEMENTINE, directrice générale, l’a également été. Le critère posé par le dernier alinéa du I de l’article L. 561-40 est l’implication personnelle dans les manquements, et non la seule qualité de dirigeant. Sur les sept décisions rendues par la commission dans les rubriques Luxe et Métaux et pierres précieuses entre le 2 février 2024 et le 25 février 2026, dix personnes physiques ont été sanctionnées, toutes dirigeantes de droit ou de fait.
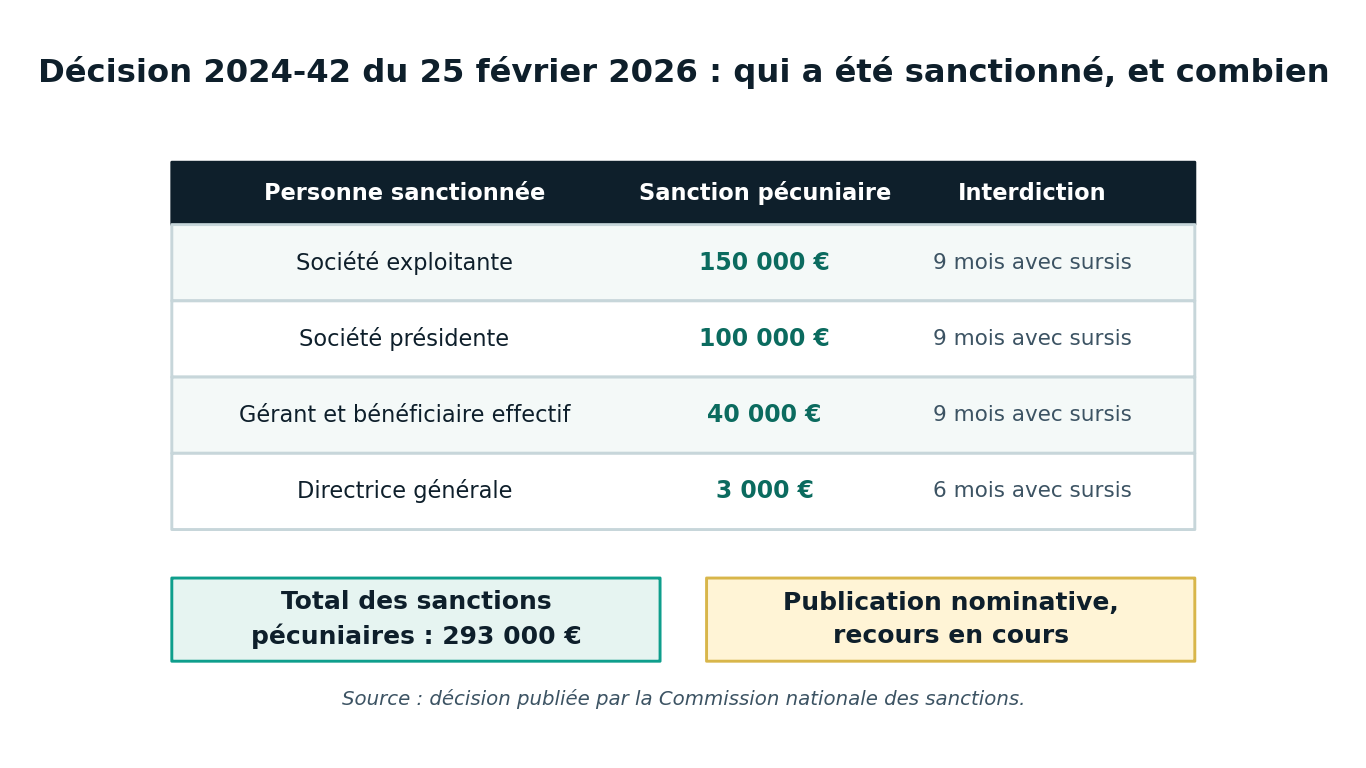
Figure 4 – Les sanctions prononcées par la décision 2024-42 du 25 février 2026. Source : FINETHIQUE, d’après la décision publiée par la Commission nationale des sanctions.
Par où commencer concrètement ?
Avant de rédiger les 9 procédures, 10 questions de cadrage permettent de personnaliser chaque document à votre situation réelle : activité principale (vente, rachat, ou les deux), structure mono ou multi-sites, existence d’une clientèle B2B, commercialisation ou non d’or d’investissement au sens de l’article 298 sexdecies A CGI, ventes à distance, effectif concerné. Les réponses conditionnent le contenu des procédures, pas seulement leur existence.
Deux documents sont prioritaires en termes de risque CNS. La cartographie des risques (grief n°1 dans la quasi-totalité des décisions CNS tous secteurs confondus) constitue le fondement des 8 autres procédures : une procédure rédigée sans cartographie préalable sera générique et donc inopposable lors d’un contrôle. La procédure de filtrage gel des avoirs (et son registre de consultation) est la plus facilement vérifiable par la DNRED : un log de consultation daté et signé est une preuve immédiate de l’existence du dispositif, ou de son absence.
Pour aller plus loin, retrouvez les deux articles complémentaires de cette série : les 5 registres LCB-FT à mettre en place et les 10 questions de cadrage avant de vous lancer dans la mise en conformité.
Si votre activité porte sur les diamants bruts, ces procédures s’articulent avec le Processus de Kimberley, dont le certificat conditionne l’importation et l’exportation.


