
✨ Contenu partiellement généré par une IA et validé par un agent avant parution.
TL;DR
Une sanction LCB-FT en agence immobilière n’exige aucune circonstance exceptionnelle : il suffit que les obligations de base manquent. En juin 2026, la Commission nationale des sanctions (CNS) a sanctionné une agence et ses deux dirigeants pour quatre manquements classiques : absence de classification des risques, dossiers clients incomplets, origine des fonds jamais tracée, et personnel non formé. Résultat : 12 000 euros d’amendes au total et une interdiction d’exercer de huit mois assortie du sursis. La mise en conformité tardive, après le contrôle, n’a pas évité la sanction. Cet article détaille les quatre points, leur base légale dans le Code monétaire et financier, et les vérifications concrètes à mener dans une agence.
Sommaire
- Sanction LCB-FT agence immobilière : ce que la CNS a jugé en juin 2026
- Manquement 1 : la classification des risques
- Manquement 2 : identité du client et bénéficiaire effectif
- Manquement 3 : l’origine des fonds
- Manquement 4 : la formation du personnel
- La conformité tardive ne protège pas
- Les quatre vérifications à mener en agence
Sanction LCB-FT agence immobilière : ce que la CNS a jugé en juin 2026
La sanction LCB-FT agence immobilière dont il est question ici est la décision CNS n° 2023-49 du 24 juin 2026. La Commission nationale des sanctions est l’autorité qui juge les manquements des professionnels non financiers assujettis à la lutte contre le blanchiment et le financement du terrorisme, dont les agents immobiliers au titre de l’article L.561-2 (8°) du Code monétaire et financier.
Le contrôle a été mené par la DGCCRF en mars 2023, puis transmis à la CNS. L’agence exerçait une activité de transactions sur immeubles et fonds de commerce. La Commission a examiné huit dossiers de transaction et a retenu quatre manquements. Aucun n’est propre à cette agence : ce sont les quatre piliers du dispositif LCB-FT, et c’est précisément ce qui rend la décision utile à lire pour toute agence.
La sanction vise trois personnes : la société elle-même et ses deux dirigeants, à titre personnel. La responsabilité LCB-FT n’est pas seulement celle de la structure, elle engage aussi les personnes qui la dirigent.
Manquement 1 : la classification des risques
La CNS a d’abord relevé l’absence d’un dispositif d’identification et d’évaluation des risques conforme. L’agence disposait d’un document interne, mais celui-ci ne valait pas classification des risques au sens de l’article L.561-4-1 du CMF.
Une classification des risques n’est pas un document de principe. Elle recense les situations propres à l’activité : type de clientèle (particuliers, sociétés, non-résidents), nature des opérations, canaux de mise en relation, zones géographiques, modes de paiement. Chaque situation reçoit un niveau de risque, qui commande le niveau de vigilance appliqué. Sans cette classification écrite et actualisée, l’agence ne peut pas démontrer qu’elle module sa vigilance, et le contrôle le constate immédiatement.
Manquement 2 : identité du client et bénéficiaire effectif
Deuxième reproche : des lacunes documentaires dans les dossiers. Sur les huit dossiers inspectés, des pièces d’identité manquaient pour des vendeurs, et les bénéficiaires effectifs des clients personnes morales n’étaient pas identifiés. Les articles L.561-5 et R.561-5 à R.561-11 du CMF imposent d’identifier et de vérifier l’identité du client, mais aussi du bénéficiaire effectif lorsque le client est une société.
Deux réflexes ressortent de ce point. D’abord, la vigilance porte sur les deux parties à la transaction, acquéreur comme vendeur, pas seulement sur celui qui paie. Ensuite, quand le client est une personne morale, l’agence doit remonter jusqu’aux personnes physiques qui la contrôlent, et conserver la preuve de cette identification. Un dossier sans pièce d’identité ni identification du bénéficiaire effectif est un dossier incomplet aux yeux de la CNS.
Manquement 3 : l’origine des fonds
Le troisième manquement est le plus frappant par son ampleur : aucun des huit dossiers contrôlés ne contenait d’information sur l’origine des fonds mobilisés par les acquéreurs. L’article L.561-6 du CMF impose de recueillir et de tenir à jour les informations sur la relation d’affaires, ce qui inclut la cohérence du financement au regard de ce que l’agence sait du client.
En transaction immobilière, l’origine des fonds est le point de vigilance le plus regardé, parce que l’immobilier est un canal reconnu de blanchiment. Documenter l’origine des fonds ne veut pas dire mener une enquête : il s’agit de recueillir une information plausible et cohérente (prêt bancaire, vente d’un bien, apport personnel, donation) et de la conserver au dossier. Une absence totale, sur la totalité des dossiers, traduit un défaut de processus, pas un oubli isolé.
Manquement 4 : la formation du personnel
Quatrième manquement : à la date du contrôle, aucune formation LCB-FT n’avait été dispensée au personnel. Les articles L.561-34 et R.561-38-1 du CMF font de la formation et de l’information des collaborateurs une obligation autonome.
Ce point mérite l’attention parce qu’il est sanctionné pour lui-même, indépendamment des trois autres. Une agence pourrait avoir des procédures écrites et des dossiers corrects, et rester en défaut si elle ne forme pas ses collaborateurs. La formation se prouve : support utilisé, date, liste des participants, émargement ou attestation. Sans trace, l’obligation est réputée non remplie.
La conformité tardive ne protège pas
Un élément de la décision est instructif pour la gestion du risque. Les personnes mises en cause ont bien suivi une formation LCB-FT dès mai 2023, deux mois après le contrôle. Mais elles n’ont engagé la mise en conformité de leurs autres obligations qu’en février 2026, à réception du rapport du rapporteur de la Commission. La sanction a tout de même été prononcée en juin 2026, et la Commission relève qu’à la date de sa décision le document d’évaluation des risques et les procédures internes adaptées restaient à mettre en œuvre.
La leçon est directe. Se mettre en règle après le contrôle limite peut-être l’aggravation, mais n’efface pas les manquements constatés à la date de l’inspection. La conformité LCB-FT se démontre au moment du contrôle, sur les dossiers déjà traités, pas au moment où le rapport arrive. C’est un argument concret en faveur d’un contrôle interne régulier plutôt que d’une remise à niveau dans l’urgence.
Les quatre vérifications à mener en agence
La décision 2023-49 se lit comme une liste de contrôle. Quatre vérifications suffisent à couvrir les manquements retenus :
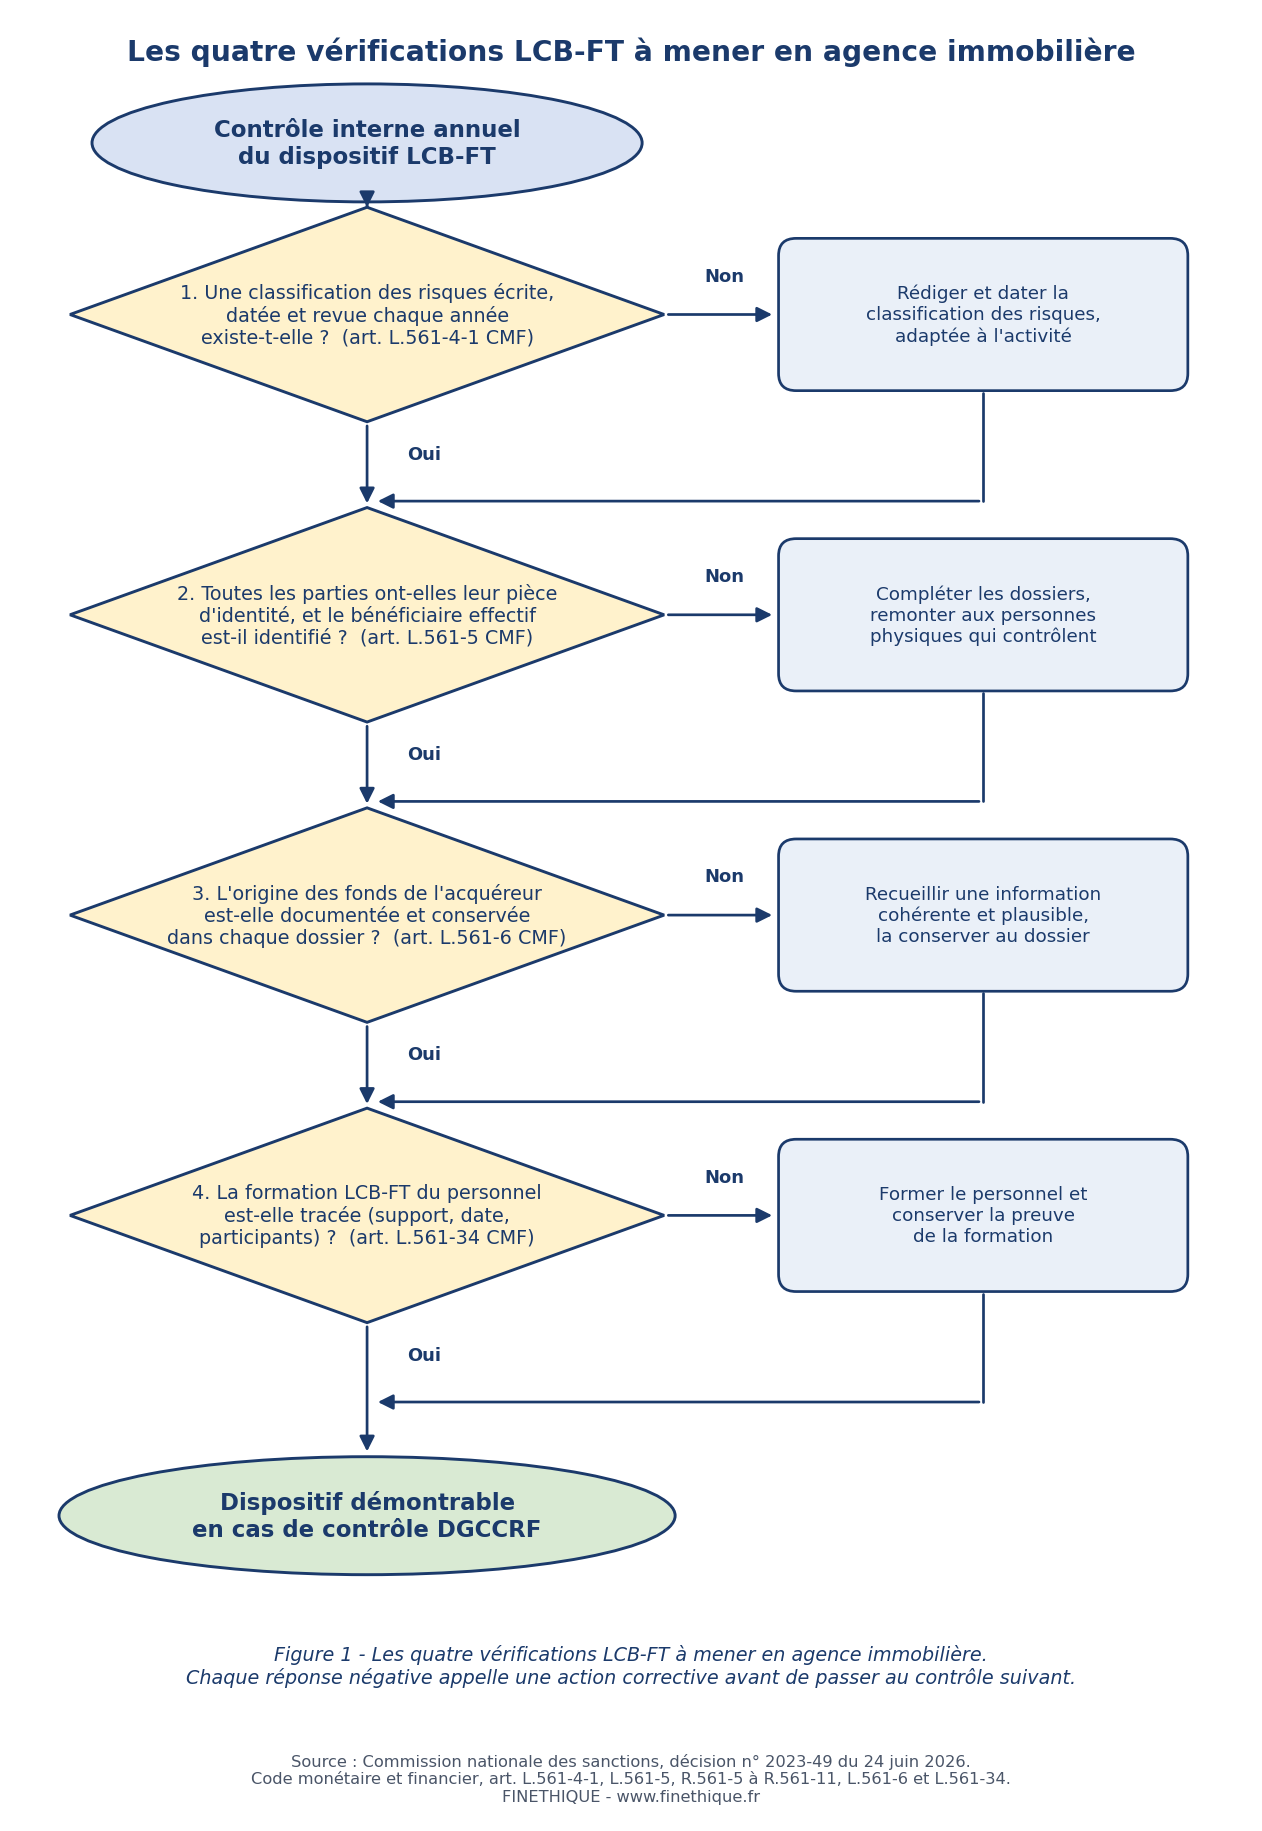
- Une classification des risques écrite existe, elle est datée, adaptée à l’activité de l’agence, et revue au moins une fois par an (L.561-4-1).
- Chaque dossier contient les pièces d’identité de toutes les parties et, pour les clients personnes morales, l’identification du bénéficiaire effectif (L.561-5 et R.561-5 à R.561-11).
- Chaque dossier acquéreur documente l’origine des fonds, avec une information cohérente et conservée (L.561-6).
- Le personnel a suivi une formation LCB-FT tracée, avec support, date et liste des participants (L.561-34).
Ces quatre points ne demandent pas un dispositif lourd. Ils demandent un dispositif écrit, appliqué dossier par dossier, et vérifiable. C’est exactement ce que le contrôle cherche, et exactement ce dont l’absence a été sanctionnée ici.
Vous exercez une activité immobilière soumise à la LCB-FT ? Parlons-en
FINETHIQUE accompagne les agences immobilières, les TPE et les PME dans la mise en place et le contrôle de leur dispositif LCB-FT : classification des risques, procédures KYC et origine des fonds, plan de formation, contrôle interne.
Votre dispositif résisterait-il à un contrôle de la DGCCRF aujourd’hui, sur vos dossiers déjà traités ?
Prendre rendez-vous avec Mandy LABADIE, Consultante RGPD et conformité : https://finethique.fr/contact
Audit de conformité LCB-FT, mission ponctuelle ou accompagnement dans la durée : le premier échange sert à cadrer votre besoin.
Contact direct :
- Téléphone : 06 07 42 36 84
- E-mail : mlabadie@finethique.fr
- Site : finethique.fr
Sources et références
- Commission nationale des sanctions, décision n° 2023-49 du 24 juin 2026 : décision 2023-49 (PDF)
- Liste officielle des décisions de la CNS : economie.gouv.fr
- Code monétaire et financier, article L.561-2 (assujettissement) : Légifrance
- Code monétaire et financier, article L.561-4-1 (évaluation des risques) : Légifrance
- Code monétaire et financier, article L.561-5 (identification du client) : Légifrance
- Code monétaire et financier, article L.561-6 (relation d’affaires) : Légifrance
- Code monétaire et financier, article L.561-34 (formation) : Légifrance
Mots-clés : sanction LCB-FT agence immobilière, CNS immobilier, origine des fonds transaction immobilière, bénéficiaire effectif agent immobilier, formation LCB-FT obligatoire, classification des risques immobilier.
Et vous, où en êtes-vous ?
Les quatre manquements décrits ici se constatent dossier par dossier, pas au niveau du dispositif affiché. Trente questions, sept minutes. Vous repartez avec vos deux scores, le décompte des obligations non couvertes et votre plan d’action complet. Sans adresse électronique, sans inscription.


