
✨ Contenu partiellement généré par une IA et validé par un agent avant parution.
TL;DR
Un contrôle LCB-FT agence immobilière est conduit par les agents de la DGCCRF, pas par la Commission nationale des sanctions. Depuis le 2 juillet 2025, ces agents n’opèrent plus sous le régime du Code de commerce mais sous celui du Code de la consommation : accès aux locaux entre 8 heures et 20 heures, et au-delà lorsque l’agence est ouverte au public, communication de tout document sur tout support, accès aux logiciels et aux données stockées, secret professionnel inopposable, et pouvoir d’injonction sous astreinte pouvant atteindre 3 000 euros par jour.
Dix points structurent un contrôle LCB-FT agence immobilière. Ils recouvrent la classification des risques, l’organisation interne, l’identification du client, le bénéficiaire effectif, les pouvoirs des mandataires, l’objet de la relation d’affaires, l’origine des fonds, le gel des avoirs, la formation et la conservation des pièces. Sur chacun, une seule règle décide de l’issue : ce qui n’est pas produit le jour du contrôle est réputé absent.
Les décisions rendues en 2026 par la Commission nationale des sanctions montrent quelles obligations font le plus souvent défaut. Sur dix dossiers examinés dans une affaire de réseau, dix ne contenaient aucune pièce d’identité. Dans une autre, aucun des huit dossiers ne documentait l’origine des fonds. Cet article détaille les dix points, les pièces attendues pour chacun, et le fondement légal exact.
Sommaire
- Qui contrôle une agence immobilière, et sur quel fondement
- Quelles agences sont réellement assujetties
- Comment se déroule un contrôle LCB-FT en agence immobilière
- Les 10 points contrôlés et les pièces exigées
- Combien de dossiers l’inspecteur examine-t-il
- Que se passe-t-il après le contrôle
- Se mettre en conformité après le contrôle change-t-il quelque chose
- Questions fréquentes
- Sources
Introduction
Un contrôle LCB-FT agence immobilière ne s’annonce pas nécessairement. Il ne se prépare pas non plus le jour où les agents se présentent. Il se joue sur des dossiers déjà clos, sur des documents datés, et sur la capacité à produire une preuve à l’instant où elle est demandée.
Le secteur immobilier est l’un des plus contrôlés au titre de la lutte contre le blanchiment de capitaux et le financement du terrorisme. La DGCCRF a mené le 15 mai 2025 une opération de contrôles inopinés dans treize agences de l’immobilier de luxe à Saint-Tropez et ses environs, portant précisément sur les obligations LCB-FT et sur les mesures de gel des avoirs.
Cet article ne reconstitue pas un questionnaire d’inspecteur : la DGCCRF ne publie aucune grille de contrôle. Il liste les dix points de conformité que le droit impose de tenir à disposition, il indique pour chacun la pièce attendue, et il montre comment la Commission nationale des sanctions a traité l’absence de cette pièce dans ses décisions.
Qui contrôle une agence immobilière, et sur quel fondement
La chaîne se lit en deux temps. La DGCCRF contrôle. La Commission nationale des sanctions sanctionne. Ce sont deux autorités distinctes, deux moments distincts, et confondre les deux conduit à mal préparer l’un comme l’autre.
L’article L. 561-36 du Code monétaire et financier confie le contrôle des professionnels de l’immobilier à une autorité administrative. L’article L. 561-36-2 du même code la nomme sans détour : « Les inspections des personnes mentionnées aux 8°, 11° et 15° du même article L. 561-2 sont réalisées par les agents de la concurrence, de la consommation et de la répression des fraudes. »
Un changement de régime intervenu le 2 juillet 2025
Jusqu’au 1er juillet 2025, l’article L. 561-36-2 du Code monétaire et financier renvoyait, pour les modalités d’inspection, au titre V du livre IV du Code de commerce. La loi n° 2025-594 du 30 juin 2025 contre toutes les fraudes aux aides publiques a réécrit cet article et substitué à ce renvoi celui de l’article L. 511-5 du Code de la consommation. L’intitulé de cette loi explique sans doute que la réforme soit passée largement inaperçue chez les professionnels de l’immobilier.
Le décret n° 2025-1219 du 15 décembre 2025 n’a fait que tirer les conséquences de cette réforme, en abrogeant l’article R. 561-40 du Code monétaire et financier devenu contraire à la loi. Sa notice l’indique : la modification « permet aux agents de la concurrence, de la consommation et de la répression des fraudes d’utiliser les pouvoirs du code de la consommation en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme ». La date à retenir est donc le 2 juillet 2025.
Ce que ce changement modifie réellement, et ce qu’il ne modifie pas
Le socle du contrôle ne bouge pas. L’accès aux locaux professionnels entre 8 heures et 20 heures, étendu au-delà de ces heures lorsque les lieux sont ouverts au public, l’autorisation du juge des libertés et de la détention pour les locaux à usage mixte, la communication et la copie des documents, l’accès aux logiciels et aux données stockées, la valeur probante du procès-verbal, la visite domiciliaire sous ordonnance judiciaire : tout cela figurait déjà, dans des termes presque identiques, à l’article L. 450-3 du Code de commerce. La peine encourue pour obstruction reste de deux ans d’emprisonnement et 300 000 euros d’amende.
Trois pouvoirs sont en revanche nouveaux pour une agence contrôlée.
L’audition formalisée devient possible hors visite domiciliaire. L’article L. 512-10 du Code de la consommation autorise les agents à entendre toute personne utile, sur place ou sur convocation, et à en dresser procès-verbal. Le Code de commerce ne prévoyait l’audition que dans le cadre d’une visite autorisée par le juge.
La saisie de documents ne passe plus nécessairement par le juge. L’article L. 512-8 permet aux agents de « procéder à la saisie de ces documents en quelques mains qu’ils se trouvent ». Sous le régime antérieur, la communication et la copie étaient possibles, mais la saisie était réservée à la visite domiciliaire autorisée par le juge des libertés et de la détention.
L’accès informatique s’étend aux algorithmes. L’article L. 512-11, dans sa rédaction du 2 juillet 2025, ajoute les algorithmes aux logiciels et aux données stockées, et permet aux agents de « solliciter l’assistance de toute personne afin d’être en mesure de les exploiter ».
S’y ajoutent deux durcissements financiers. Le pouvoir d’injonction, lui, n’est pas nouveau : il existait depuis 2021 par renvoi au I de l’article L. 470-1 du Code de commerce. Ce qui est nouveau, c’est que l’injonction peut désormais être assortie d’une astreinte journalière. Et l’amende encourue pour obstruction au contrôle peut être portée à 10 % du chiffre d’affaires moyen annuel, ce que le Code de commerce ne permettait pas.
Le régime de la visite domiciliaire, lui, ne change pas : l’ordonnance du juge était requise avant, elle l’est toujours. Une seule dérogation nouvelle permet, si l’ordonnance le prévoit expressément, d’opérer hors de la plage de 6 heures à 21 heures dans des locaux exclusivement professionnels.
Quelles agences sont réellement assujetties
Le 8° de l’article L. 561-2 du Code monétaire et financier vise les personnes exerçant les activités mentionnées aux 1°, 2°, 4°, 5° et 8° de l’article 1er de la loi Hoguet. La transaction sur immeubles et sur fonds de commerce est couverte. La cession de parts de sociétés immobilières l’est aussi.
La location fait exception. Le texte l’assujettit « uniquement en exécution d’un mandat de transaction de biens immeubles dont le loyer mensuel est supérieur ou égal à 10 000 euros ». En dessous de ce seuil, l’activité de location relevant d’un mandat de transaction n’entre pas dans le champ du 8°.
La gestion immobilière, qui correspond au 6° de l’article 1er de la loi Hoguet, ne figure pas dans la liste du 8°. Le syndic de copropriété, au 9° de cette même loi, n’y figure pas davantage.
Le tableau ci-dessous confronte les activités de l’article 1er de la loi Hoguet à la liste du 8° de l’article L. 561-2.
| Activité exercée, article 1er de la loi Hoguet | Assujettie aux obligations LCB-FT |
|---|---|
| 1° Achat, vente, recherche, échange d’immeubles bâtis ou non bâtis | Oui |
| 1° Location ou sous-location, en exécution d’un mandat de transaction, loyer mensuel supérieur ou égal à 10 000 euros | Oui |
| 1° Location ou sous-location, loyer mensuel inférieur à 10 000 euros | Non |
| 2° Achat, vente ou location-gérance de fonds de commerce | Oui |
| 3° Cheptel mort ou vif | Non |
| 4° Souscription, achat, vente d’actions ou de parts de sociétés immobilières ou d’habitat participatif | Oui |
| 5° Achat, vente de parts sociales non négociables dont l’actif comprend un immeuble ou un fonds de commerce | Oui |
| 6° Gestion immobilière | Non |
| 7° Vente de listes ou de fichiers | Non |
| 8° Contrat de jouissance d’immeuble à temps partagé | Oui |
| 9° Syndic de copropriété | Non |
Tableau 1 – Assujettissement au LCB-FT selon l’activité exercée, lecture du 8° de l’article L. 561-2 du Code monétaire et financier renvoyant à l’article 1er de la loi n° 70-9 du 2 janvier 1970.
Trois précautions de lecture s’imposent.
L’assujettissement s’apprécie activité par activité, non par carte professionnelle ni par structure. Une même enseigne qui exerce la transaction et la gestion est assujettie au titre de la première, et non de la seconde.
Une activité non visée par le 8° peut par ailleurs relever d’autres obligations, notamment au titre de la loi Hoguet elle-même, du RGPD ou du droit de la consommation. Ne pas être assujetti au LCB-FT ne signifie pas être hors de tout contrôle.
Enfin, la rédaction du 8° a évolué et reste susceptible d’évoluer avec le paquet européen de lutte contre le blanchiment. La qualification mérite d’être revue à chaque modification du texte.
Comment se déroule un contrôle LCB-FT en agence immobilière
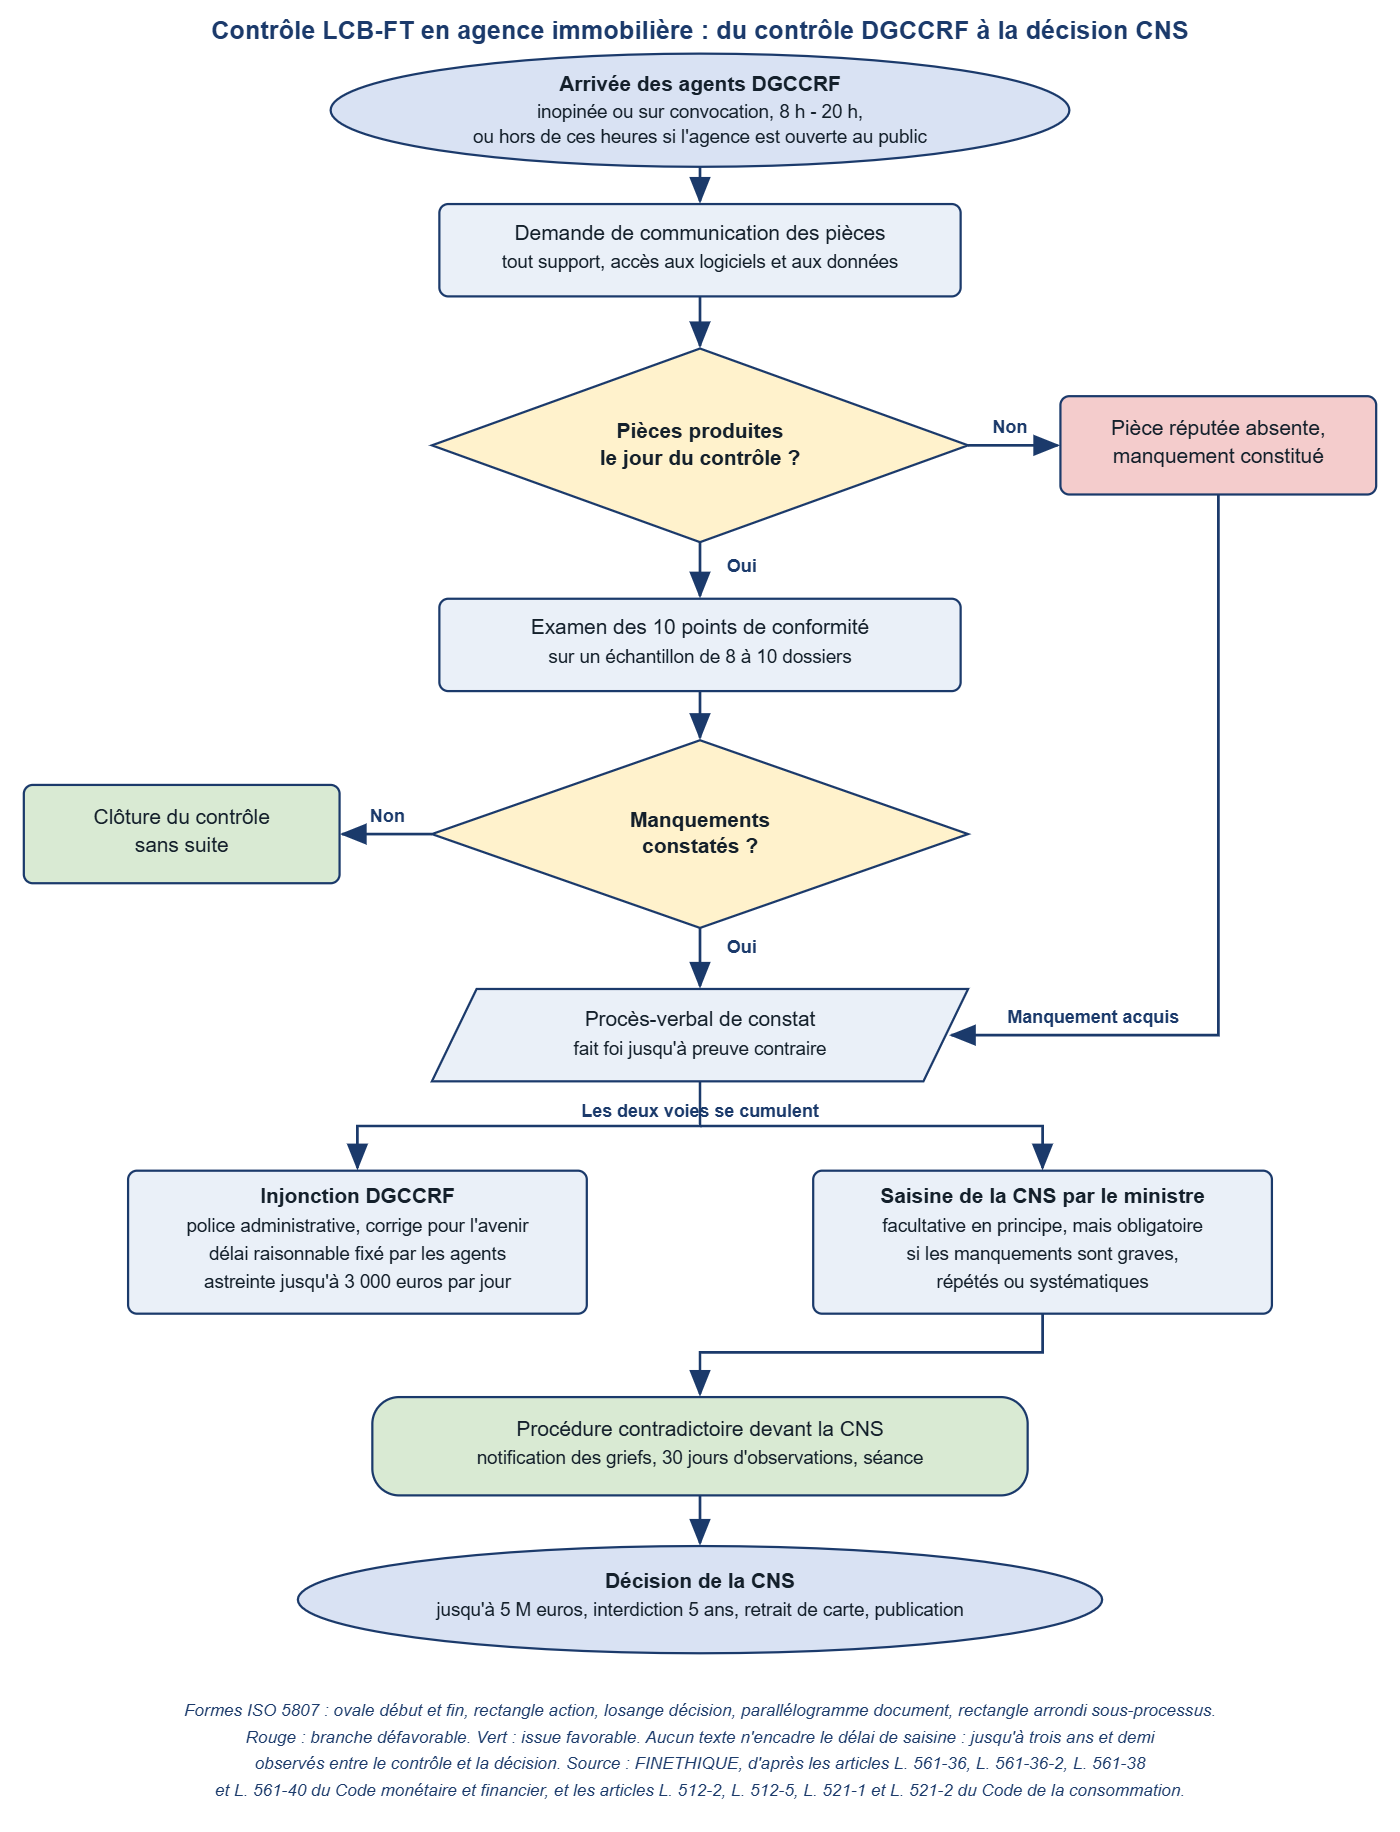
Figure 1 – Étapes d’un contrôle LCB-FT en agence immobilière, du contrôle DGCCRF à la décision de la Commission nationale des sanctions. Source : FINETHIQUE, d’après les articles L. 561-36-2 du Code monétaire et financier et L. 512-2 et suivants du Code de la consommation.
Les agents peuvent entrer entre 8 heures et 20 heures, et au-delà si l’agence est ouverte
L’article L. 512-5 du Code de la consommation prévoit que les agents habilités peuvent « pénétrer dans les lieux à usage professionnel » entre 8 heures et 20 heures. Le même article les y autorise « en dehors de ces heures » lorsque les lieux « sont ouverts au public » ou lorsque des activités de commercialisation y sont en cours. Une agence qui reçoit sa clientèle au-delà de 20 heures, en nocturne ou un samedi en soirée, reste donc accessible au contrôle pendant ces heures d’ouverture. La borne de 20 heures ne protège que les locaux fermés au public. Si l’agence est également à usage d’habitation, l’article L. 512-6 limite le contrôle à cette même plage horaire et exige, en cas d’opposition de l’occupant, l’autorisation du juge des libertés et de la détention.
Tout document, sur tout support, y compris le logiciel métier
L’article L. 512-8 du Code de la consommation autorise les agents à « exiger la communication de documents de toute nature propres à faciliter l’accomplissement de leur mission » et à « en prendre copie, par tout moyen et sur tout support ». L’article L. 512-11 va plus loin : lorsque les documents sont informatisés, les agents « ont accès aux logiciels, aux données stockées et aux algorithmes ».
Le logiciel de transaction de l’agence entre donc dans le périmètre du contrôle, au même titre que les dossiers papier. L’argument du dossier stocké chez un agent commercial ne protège pas non plus : dans l’affaire du réseau de mandataires sanctionnée en mai 2026, le dirigeant avait déclaré que les documents d’identité collectés par les agents commerciaux n’étaient pas conservés au siège. La Commission a retenu le grief.
Le secret professionnel n’est pas opposable
L’article L. 561-36-2 du Code monétaire et financier est explicite : c’est « sans que le secret professionnel leur soit opposable » que les agents peuvent demander communication de tout document et obtenir tout renseignement ou justification. L’article L. 512-3 du Code de la consommation pose la même règle pour l’ensemble des pouvoirs d’enquête.
Les constats sont consignés dans un procès-verbal
Les manquements sont constatés par procès-verbaux « qui font foi jusqu’à preuve contraire ». Les auditions donnent lieu à un procès-verbal distinct, comportant les questions posées, que la personne entendue lit elle-même et signe. Elle peut y faire consigner ses observations. En cas de refus de signer, mention en est faite.
Ce détail procédural a un effet pratique : ce qui est déclaré oralement pendant le contrôle est écrit, relu et signé. Une déclaration approximative sur un dispositif qui n’existe pas devient une pièce du dossier transmis à la Commission nationale des sanctions.
Les 10 points d’un contrôle LCB-FT agence immobilière et les pièces exigées
Chacun des dix points ci-dessous associe une obligation légale, la pièce que l’agence doit pouvoir sortir de son dossier, et le traitement que la Commission nationale des sanctions a réservé à son absence.
1. La classification des risques existe-t-elle, et est-elle adaptée à l’agence ?
L’article L. 561-4-1 du Code monétaire et financier impose d’appliquer des mesures de vigilance destinées à mettre en oeuvre les obligations LCB-FT, sur la base d’une évaluation des risques propre à l’activité.
Pièce à produire : un document de classification daté, décrivant les risques liés aux types de clientèle, aux produits, aux canaux de distribution et aux zones géographiques de l’agence.
Ce que la Commission sanctionne : le document générique. Dans une décision de juin 2026, la Commission a constaté que « le dispositif de cartographie était inexistant : seules des fiches syndicales étaient parfois utilisées, sans aucune adaptation aux risques de l’agence ». Dans une autre affaire, l’agence disposait bien d’un document interne, mais celui-ci ne valait pas classification au sens de l’article L. 561-4-1. Ce grief est retenu dans la totalité des décisions immobilières rendues en 2026.
2. L’organisation interne est-elle formalisée et dimensionnée ?
L’article L. 561-32 impose une organisation et des procédures internes. L’article R. 561-38 précise que cette organisation doit être « adaptée à leur taille, à la nature de leurs activités ainsi qu’aux risques identifiés par la classification des risques » et « dotée d’outils, de moyens matériels et humains permettant la mise en oeuvre effective » des obligations de vigilance.
Pièces à produire : le protocole interne LCB-FT, la désignation écrite du déclarant et du correspondant Tracfin, et la trace des contrôles internes réalisés.
Ce que la Commission sanctionne : un protocole qui existe sur le papier mais qu’aucune trace d’application ne vient soutenir. Un dispositif en cours de déploiement au jour du contrôle ne répare rien : la Commission apprécie la situation à la date de l’inspection.
3. L’identité du client est-elle établie avant l’entrée en relation ?
L’article L. 561-5 impose d’identifier le client et de vérifier son identité avant d’entrer en relation d’affaires. L’article R. 561-5 énumère les éléments à recueillir : pour une personne physique, les nom et prénoms ainsi que les date et lieu de naissance ; pour une personne morale, la forme juridique, la dénomination, le numéro d’immatriculation, l’adresse du siège social et celle du lieu de direction effective si elle diffère.
L’article R. 561-5-1 fixe les modalités de vérification. Pour une personne physique présente, il s’agit de « la présentation de l’original d’un document officiel en cours de validité comportant sa photographie » et de la prise d’une copie. Pour une personne morale, la communication de « l’original ou de la copie de tout acte ou extrait de registre officiel datant de moins de trois mois ».
Ce que la Commission sanctionne : le dossier incomplet, quel que soit le motif. Dans l’affaire du réseau de mandataires, les pièces d’identité manquaient dans dix dossiers sur dix contrôlés. Dans une décision de juin 2026, les pièces d’identité des vendeurs manquaient dans trois dossiers sur dix et les statuts des sociétés étaient systématiquement absents. Une copie de passeport périmée suffit à constituer le manquement.
4. Le bénéficiaire effectif est-il identifié et vérifié ?
L’article R. 561-7 impose d’identifier le bénéficiaire effectif selon les modalités de l’article R. 561-5 et de vérifier les éléments recueillis par des mesures adaptées au risque, en recueillant notamment les informations contenues dans le registre des bénéficiaires effectifs.
L’article L. 561-46 garantit aux personnes assujetties un accès gratuit à l’intégralité des informations du registre, dans le cadre d’au moins une mesure de vigilance. L’accès du public au registre est fermé depuis le 31 juillet 2024, mais celui des professionnels assujettis demeure.
Pièce à produire : la trace de la consultation du registre, avec la date, associée au dossier client.
Ce que la Commission sanctionne : l’absence totale de recherche. Dans une décision de juin 2026, le bénéficiaire effectif « n’était jamais vérifié » sur les dix dossiers examinés.
5. Les pouvoirs de la personne qui signe ont-ils été vérifiés ?
L’article R. 561-5-4 est peu commenté et pourtant direct : les assujettis identifient et vérifient l’identité des personnes agissant pour le compte du client selon les mêmes modalités, et « vérifient également leurs pouvoirs ». Le texte impose en outre de conserver les informations et documents relatifs à ces mesures.
Pièce à produire : la copie de la délégation, du pouvoir, du mandat ou de l’extrait de registre établissant la qualité du signataire, et la pièce d’identité de celui-ci.
Ce point est fréquent dans les ventes portées par une SCI familiale ou une société détenue par un dirigeant non gérant.
6. L’objet et la nature de la relation d’affaires sont-ils documentés ?
L’article L. 561-5-1 impose de recueillir, avant l’entrée en relation d’affaires, les informations relatives à l’objet et à la nature de cette relation.
Pièce à produire : une fiche client écrite décrivant le projet, sa cohérence économique, et les éléments de connaissance du client.
Ce que la Commission sanctionne : l’oralité. Ces informations doivent figurer par écrit dans le dossier, pas dans la mémoire du négociateur qui a traité l’affaire. Les décisions relèvent des fiches clients absentes et des titres de propriété manquants.
7. L’origine des fonds est-elle tracée ?
L’article L. 561-6 impose une vigilance constante pendant toute la durée de la relation d’affaires et un examen attentif des opérations, ce qui recouvre la connaissance de l’origine des fonds mobilisés.
Pièce à produire : le justificatif de financement, l’offre de prêt, l’attestation bancaire, l’acte de donation ou de succession, ou tout élément écrit permettant d’expliquer la provenance des sommes.
Ce que la Commission sanctionne : le vide généralisé. Dans une décision de juin 2026, aucun des huit dossiers contrôlés ne contenait d’information sur l’origine des fonds mobilisés par les acquéreurs. Dans une autre, l’origine des fonds n’était pas documentée dans sept dossiers sur dix. Une absence portant sur la totalité des dossiers traduit un défaut de processus, non un oubli isolé.
8. Le registre national des gels est-il interrogé, et la preuve conservée ?
L’article L. 562-4-1 du Code monétaire et financier impose de mettre en place une organisation et des procédures permettant de mettre en oeuvre les mesures de gel des avoirs.
Pièce à produire : une capture d’écran horodatée du résultat de l’interrogation du registre national des gels, ou un résultat imprimé daté, rattaché à un client identifié.
Ce que la Commission sanctionne : la case à cocher. Dans la décision rendue en mai 2026 contre un réseau de mandataires, la Commission a jugé que « la seule mention interrogative “gel des avoirs ?” sur un module de formation ou la présence d’une case à cocher sur le modèle de fiche Tracfin ne saurait tenir lieu de procédure interne pertinente ». Elle a relevé qu’« aucun justificatif d’une interrogation de ce registre n’a été produit lors du contrôle ». Le grief est retenu dès lors qu’aucune trace n’est produite, que la vérification ait été réalisée ou non.
9. Le personnel est-il formé, et la formation est-elle justifiée ?
L’article L. 561-34 impose des actions de formation et d’information. L’article D. 561-38-1-1, créé par le décret n° 2026-310 du 24 avril 2026, en fixe le contenu et le régime de preuve.
Le texte impose une formation « lors de leur embauche et de manière régulière ensuite », portant sur les obligations LCB-FT et sur les sanctions applicables, et destinée à « aider à reconnaître les opérations susceptibles d’être liées au blanchiment ». Contenu et fréquence sont « adaptés aux risques identifiés par la classification des risques » et aux fonctions exercées. Aucune périodicité chiffrée n’est imposée : c’est la classification des risques de l’agence qui la détermine.
Le même article impose de tenir à jour les documents relatifs aux formations suivies « pendant la durée de leurs fonctions et durant une période de cinq ans à compter de la fin de celles-ci », et précise que les autorités de contrôle s’assurent de l’adéquation de la fréquence et du contenu aux fonctions et aux risques.
L’article R. 561-38-1, dans sa rédaction issue du même décret, ajoute une obligation distincte : vérifier, lors du recrutement des personnes participant au dispositif LCB-FT, qu’elles ne sont pas elles-mêmes soumises à une mesure de gel des avoirs.
Pièces à produire : le registre de formation daté, la liste des participants, le support ou l’attestation du prestataire, pour les dirigeants, les salariés et les agents commerciaux.
Ce que la Commission sanctionne : la déclaration sans preuve. Dans une décision de juin 2026, aucun justificatif n’existait, ni pour les gérants, ni pour les salariés, ni pour les cinq agents commerciaux. À l’inverse, le grief a été écarté contre une agence en février 2026 parce que les pièces produites établissaient que les formations avaient bien eu lieu. Ce grief a été retenu dans six décisions immobilières sur dix en 2026.
10. Les pièces sont-elles conservées cinq ans, et les soupçons déclarés ?
L’article L. 561-12 impose de conserver les documents relatifs à l’identité des clients pendant cinq ans à compter de la fin de la relation d’affaires ou de l’exécution de l’opération. L’article L. 561-15 impose la déclaration à Tracfin des sommes ou opérations suspectées de provenir d’une infraction.
Pièces à produire : les dossiers archivés des transactions clôturées, et le cas échéant les accusés de réception des déclarations de soupçon.
Ce que la Commission sanctionne, et ce qu’elle écarte : le grief de conservation est écarté dès lors que les pièces sont produites lors du contrôle. Il a été retenu contre une agence dont les pièces présentées étaient incomplètes ou absentes pour plusieurs dossiers, et écarté dans deux affaires du deuxième trimestre 2026 comme insuffisamment établi. Le grief de déclaration de soupçon n’est pas systématique : il a été écarté dans deux décisions faute d’éléments matériels suffisants, mais il devient retenu lorsque le profil de clientèle révèle des signaux d’alerte non traités.
Combien de dossiers l’inspecteur examine-t-il
Les décisions publiées donnent une indication utile sur l’ampleur d’un contrôle LCB-FT agence immobilière. La Commission a examiné dix dossiers de vente dans deux affaires distinctes, et huit dossiers de transaction dans une troisième. L’échantillon est donc restreint, mais il est examiné pièce par pièce.
Cette taille d’échantillon a une conséquence directe : un taux d’anomalie élevé sur huit ou dix dossiers ne se rattrape pas par le volume. Sept dossiers sur dix sans information sur l’origine des fonds constituent un manquement autonome, indépendant de la qualité du reste du dossier.
L’article L. 561-36 du Code monétaire et financier précise par ailleurs que les autorités de contrôle « déterminent la fréquence et l’intensité de leurs contrôles sur pièces et sur place, en tenant compte notamment du profil de risque des personnes relevant de leur compétence ». Une agence positionnée sur des biens de prestige ou une clientèle internationale entre mécaniquement dans un profil plus surveillé.
Que se passe-t-il après le contrôle
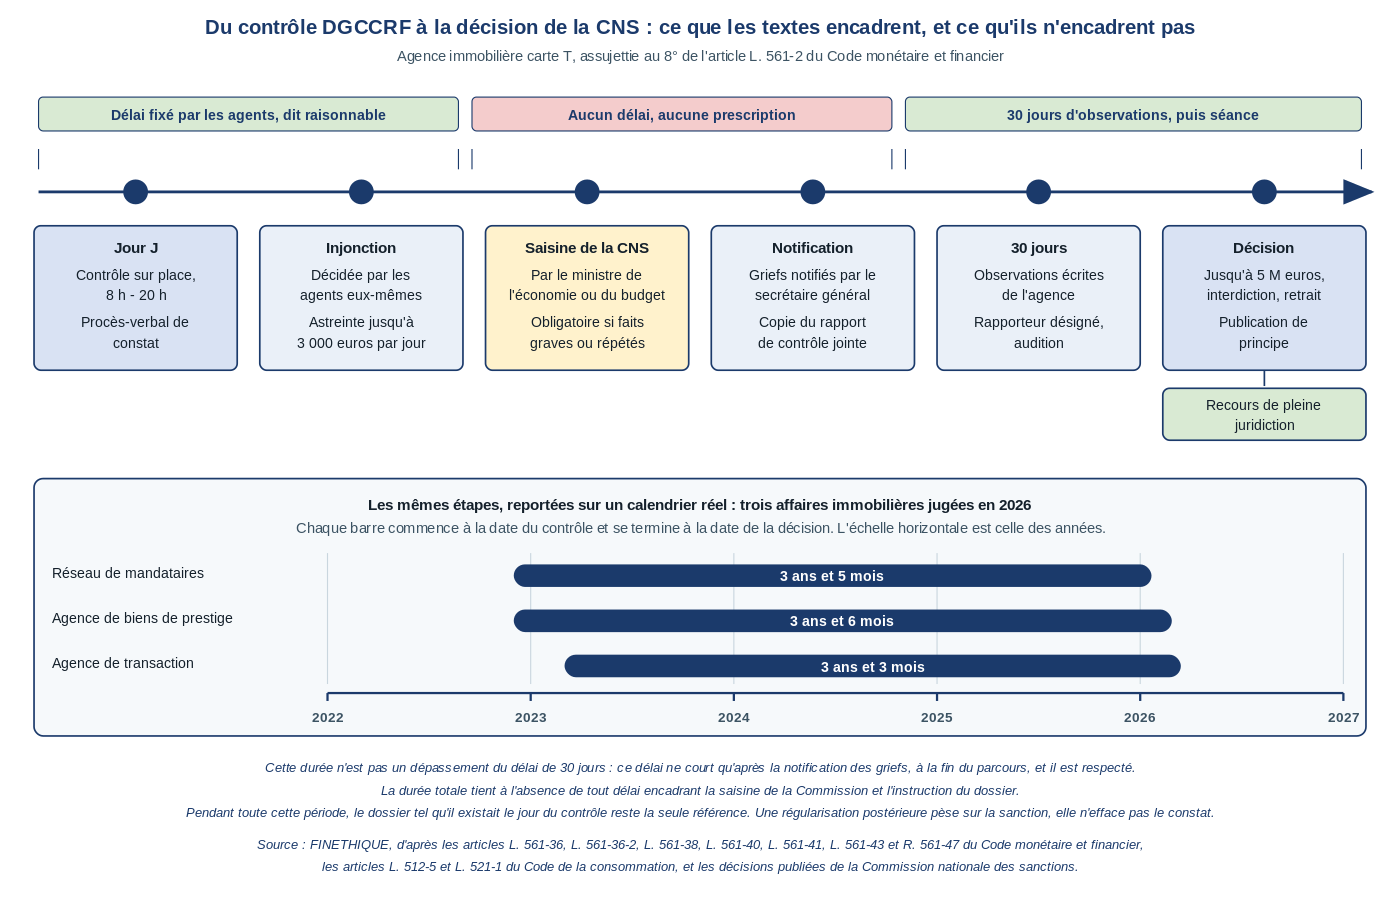
Figure 2 – Les suites du contrôle et leur calendrier. Les trois affaires du bas sont reportées sur un axe des années réel. Source : FINETHIQUE, d’après les articles L. 561-36 à L. 561-43 et R. 561-47 du Code monétaire et financier, les articles L. 512-5 et L. 521-1 du Code de la consommation, et les décisions publiées de la Commission nationale des sanctions.
Deux suites sont possibles. Elles ne s’excluent pas : l’article L. 561-36-2 du Code monétaire et financier autorise l’injonction « sans préjudice des sanctions qui peuvent être prononcées par la Commission nationale des sanctions ». Une agence peut donc recevoir une injonction et voir son dossier partir vers la Commission.
L’injonction de mise en conformité, décidée par les agents eux-mêmes
L’article L. 561-36-2 du Code monétaire et financier autorise les agents de la DGCCRF à « enjoindre à un professionnel de se conformer à ses obligations dans les conditions prévues à l’article L. 521-1 du code de la consommation ».
L’article L. 521-1 du Code de la consommation prévoit qu’après une procédure contradictoire, les agents peuvent enjoindre au professionnel de se conformer à ses obligations « en lui impartissant un délai raisonnable qu’ils fixent ». L’injonction peut être assortie d’une astreinte journalière plafonnée à 3 000 euros, dans la limite de 300 000 euros au total.
Sa nature se lit dans la codification elle-même : l’article figure au chapitre intitulé « Mesures de police administrative », distinct du chapitre voisin consacré à la procédure de sanction. L’injonction corrige pour l’avenir, elle ne réprime pas le passé. L’article L. 521-2 du Code de la consommation permet en outre de lui donner une publicité, aux frais du professionnel, mais cette publicité reste facultative.
La saisine de la Commission nationale des sanctions
Les agents contrôleurs ne saisissent pas eux-mêmes la Commission. L’article L. 561-38 du Code monétaire et financier réserve cette saisine, pour les professionnels de l’immobilier, « au ministre chargé de l’économie ou au ministre chargé du budget ». La Commission est une autorité administrative instituée par l’ordonnance n° 2009-104 du 30 janvier 2009, composée de magistrats et de personnalités qualifiées.
L’article L. 561-41 organise la suite : la Commission reçoit les rapports de contrôle, et son secrétaire général notifie les griefs à la personne mise en cause. Celle-ci dispose de trente jours à compter de la réception de la notification pour présenter ses observations écrites. Un rapporteur est désigné, et aucune sanction ne peut être prononcée sans que la personne ait été entendue ou dûment convoquée.
L’article L. 561-40 fixe l’éventail des sanctions : avertissement, blâme, interdiction temporaire d’exercice pour une durée n’excédant pas cinq ans, retrait de la carte professionnelle. À ces mesures peut s’ajouter, ou se substituer, une sanction pécuniaire dont le montant « ne peut être supérieur à cinq millions d’euros ou, lorsque l’avantage retiré du manquement peut être déterminé, au double de ce dernier ». Ce plafond est le même pour toutes les catégories d’assujettis relevant de la Commission.
La publicité de la décision est ici la règle et non l’exception : le texte prévoit que la décision est rendue publique, aux frais de la personne sanctionnée, avec anonymisation dans deux cas seulement, l’enquête pénale en cours et le préjudice disproportionné établi par des éléments objectifs. La Commission peut aussi mettre à la charge du professionnel tout ou partie des frais du contrôle. Le recours contre sa décision est un recours de pleine juridiction, en application de l’article L. 561-43.
La société et ses dirigeants sont sanctionnés séparément. En 2026, dix décisions immobilières ont totalisé 174 000 euros de sanctions pécuniaires, et neuf sur dix ont donné lieu à publication nominative. Le détail figure dans notre bilan des dix décisions immobilières de 2026 et dans notre analyse du fonctionnement de la Commission.
Ce qui sépare les deux voies, et ce qui ne les sépare pas
Aucun texte ne subordonne l’injonction à un niveau de gravité, et aucun ne réserve la saisine de la Commission à un seuil donné. Ce qui distingue les deux voies est leur nature, leur auteur et leur portée.
| Critère | Injonction DGCCRF | Saisine de la Commission |
|---|---|---|
| Nature | Mesure de police administrative | Procédure de sanction |
| Qui décide | Les agents contrôleurs | Le ministre saisit, la Commission prononce |
| Finalité | Faire cesser et corriger | Réprimer un manquement constaté |
| Contrainte | Astreinte jusqu’à 3 000 euros par jour, 300 000 euros au total | Jusqu’à 5 millions d’euros, interdiction d’exercer 5 ans, retrait de carte |
| Publicité | Facultative | De principe, aux frais du professionnel |
| Recours | Non organisé par la section applicable | Recours de pleine juridiction |
Un seul critère de gravité figure dans les textes, et il ne répartit pas les rôles. L’article L. 561-36 du Code monétaire et financier dispose que la procédure de sanction « est engagée dans tous les cas lorsqu’il existe des faits susceptibles de constituer des manquements graves, répétés ou systématiques ». Autrement dit : au-delà de ce seuil, la saisine devient obligatoire. En deçà, elle reste possible. Et dans tous les cas, l’injonction demeure ouverte.
Aucun délai n’encadre la saisine
Le Code monétaire et financier ne fixe ni délai de saisine ni prescription des manquements pour les professionnels de l’immobilier. L’obligation de transmettre « dans les meilleurs délais » que prévoit l’article L. 561-36-2 ne vise que les opérateurs de jeux, pas le secteur immobilier.
Les faits confirment cette absence de borne. Un contrôle mené en décembre 2022 a donné lieu à une décision en mai 2026. Un contrôle de mars 2023 a abouti en juin 2026. Trois ans et demi séparent parfois l’inspection de la décision, pendant lesquels le dossier tel qu’il existait le jour du contrôle reste la seule référence.
Se mettre en conformité après le contrôle change-t-il quelque chose
La réponse dépend de ce qui est régularisé, et de quand. Après un contrôle LCB-FT agence immobilière, les mesures prises entrent dans l’appréciation de la Commission, sans effacer le constat.
Une agence contrôlée en décembre 2022 avait engagé dès janvier 2023 la mise en place d’une classification des risques, le déploiement de formations pour l’ensemble des salariés et commerciaux, et l’installation d’un logiciel documentant la consultation du registre des gels. La Commission a retenu ces éléments objectifs et vérifiables. Elle a prononcé le sursis et ordonné une publication anonyme.
À l’inverse, dans une affaire jugée en juin 2026, les personnes mises en cause avaient suivi une formation deux mois après le contrôle, mais n’avaient engagé la mise en conformité de leurs autres obligations qu’en février 2026, à réception du rapport du rapporteur. La sanction a été prononcée.
La régularisation tardive n’efface pas le manquement constaté à la date de l’inspection. Elle pèse sur la sanction, sur le sursis et sur l’anonymat de la publication. Le mécanisme est détaillé dans notre article sur la mise en conformité engagée après le contrôle, et les manquements eux-mêmes dans celui consacré aux quatre manquements sanctionnés dans une agence immobilière.
Questions fréquentes
Un contrôle LCB-FT en agence immobilière est-il toujours inopiné ?
Non. Le contrôle peut être inopiné ou intervenir sur convocation. La DGCCRF conduit également des campagnes de contrôle sectorielles programmées, qui visent les agences au titre de leur qualité d’assujetti. L’absence de déclaration de soupçon à effectuer ou l’absence de clientèle internationale ne confère aucune immunité.
Puis-je transmettre les pièces manquantes après le passage des agents ?
Les pièces non produites le jour du contrôle sont réputées absentes pour l’appréciation des manquements à cette date. La production ultérieure peut jouer sur la sanction, elle ne rétablit pas la conformité au moment de l’inspection. La seule exception pratique observée concerne le grief de conservation, écarté lorsque les pièces sont finalement produites.
La DGCCRF contrôle-t-elle aussi les agents commerciaux indépendants ?
Le contrôle se déroule au siège du titulaire de la carte professionnelle. C’est là que les dossiers doivent être complets. Le fait que les documents d’identité aient été collectés par un agent commercial sans remonter au siège a été retenu comme un manquement dans une décision de mai 2026, et non comme une circonstance atténuante.
Quelle est la durée de conservation des justificatifs de formation LCB-FT ?
Les documents relatifs aux formations obligatoires sont tenus à jour pendant toute la durée des fonctions du collaborateur, puis pendant cinq ans à compter de la fin de celles-ci, en application de l’article D. 561-38-1-1 du Code monétaire et financier.
Le secret professionnel protège-t-il les dossiers clients de l’agence ?
Non. L’article L. 561-36-2 du Code monétaire et financier précise que les agents peuvent demander communication de tout document « sans que le secret professionnel leur soit opposable ». L’article L. 512-3 du Code de la consommation pose la même règle.
Une amende peut-elle être prononcée contre le gérant personnellement ?
Oui. L’article L. 561-36 du Code monétaire et financier permet à l’autorité compétente de sanctionner les dirigeants ainsi que les salariés ou préposés, du fait de leur implication personnelle. Dans toutes les décisions immobilières rendues en 2026, la société et son dirigeant ont été sanctionnés séparément.
Quelle différence entre une injonction de la DGCCRF et une saisine de la Commission nationale des sanctions ?
L’injonction est une mesure de police administrative prise par les agents contrôleurs eux-mêmes : elle impose de se mettre en conformité dans un délai raisonnable, sous astreinte pouvant atteindre 3 000 euros par jour. La saisine de la Commission ouvre une procédure de sanction, décidée par le ministre chargé de l’économie ou du budget, qui peut aboutir à une amende pouvant atteindre cinq millions d’euros, à une interdiction d’exercer de cinq ans ou au retrait de la carte professionnelle. Aucun texte ne réserve l’une ou l’autre à un niveau de gravité : les deux voies se cumulent. Le seul critère écrit rend la procédure de sanction obligatoire lorsque les manquements sont graves, répétés ou systématiques.
Que risque une agence qui refuse le contrôle ?
L’article L. 512-4 du Code de la consommation interdit de faire obstacle à l’exercice des fonctions des agents habilités et qualifie ce comportement d’infraction, distincte des manquements LCB-FT eux-mêmes.
Et vous, que trouverait un contrôle dans vos dossiers aujourd’hui ?
Les dix points de cet article se vérifient dossier par dossier. Combien de vos dix derniers dossiers de vente contiennent une information écrite sur l’origine des fonds ? Depuis quand vos justificatifs de formation sont-ils datés ?
Le diagnostic LCB-FT et RGPD pour les agences immobilières reprend ces obligations sous forme de questions fermées. Il est anonyme, sans adresse électronique à laisser, et la restitution est immédiate : elle décompte les obligations non couvertes, sans note ni verdict, et publie sa méthode de calcul.
Sources
Code monétaire et financier
- Article L. 561-2 – Personnes assujetties, 8° professionnels de l’immobilier
- Article L. 561-4-1 – Classification et évaluation des risques
- Article L. 561-5 – Identification et vérification de l’identité du client
- Article L. 561-5-1 – Objet et nature de la relation d’affaires
- Article L. 561-6 – Vigilance constante et examen des opérations
- Article L. 561-12 – Conservation des documents pendant cinq ans
- Article L. 561-15 – Déclaration de soupçon à Tracfin
- Article L. 561-32 – Organisation et procédures internes
- Article L. 561-34 – Formation et information du personnel
- Article L. 561-36 – Autorités de contrôle et pouvoir de sanction
- Article L. 561-36-2 – Inspections par les agents de la DGCCRF et pouvoir d’injonction
- Article L. 561-37 – Manquements pouvant donner lieu à sanction
- Article L. 561-38 – Commission nationale des sanctions et autorité de saisine
- Article L. 561-40 – Sanctions et plafond de cinq millions d’euros
- Article L. 561-41 – Réception des rapports de contrôle et notification des griefs
- Article L. 561-43 – Recours de pleine juridiction
- Article L. 561-46 – Accès des assujettis au registre des bénéficiaires effectifs
- Article R. 561-47 – Notification des griefs et délai de trente jours pour les observations
- Article L. 562-4-1 – Mise en oeuvre des mesures de gel des avoirs
- Article R. 561-5 – Éléments d’identification du client
- Article R. 561-5-1 – Modalités de vérification de l’identité
- Article R. 561-5-4 – Personnes agissant pour le compte du client et vérification des pouvoirs
- Article R. 561-7 – Identification du bénéficiaire effectif
- Article R. 561-38 – Organisation du dispositif LCB-FT
- Article R. 561-38-1 – Qualification du personnel et vérifications au recrutement
- Article D. 561-38-1-1 – Formation LCB-FT et conservation des justificatifs
Code de la consommation
- Article L. 511-5 – Pouvoirs d’enquête des agents
- Article L. 512-3 – Inopposabilité du secret professionnel
- Article L. 512-5 – Accès aux locaux professionnels entre 8 heures et 20 heures
- Article L. 512-8 – Communication et copie des documents
- Article L. 512-10 – Recueil de renseignements et auditions
- Article L. 512-11 – Accès aux logiciels et aux données stockées
- Article L. 512-4 – Interdiction de faire obstacle au contrôle
- Article L. 521-1 – Injonction de mise en conformité sous astreinte
- Article L. 521-2 – Publicité facultative de l’injonction
Textes et décisions
- Loi n° 2025-594 du 30 juin 2025 contre toutes les fraudes aux aides publiques, article 9
- Décret n° 2025-1219 du 15 décembre 2025 – Abrogation de l’article R. 561-40 du CMF
- Article L. 450-3 du Code de commerce – Ancien régime d’enquête applicable jusqu’au 1er juillet 2025
- Article L. 531-1 du Code de la consommation – Sanction de l’obstruction au contrôle
- Ordonnance n° 2009-104 du 30 janvier 2009 instituant la Commission nationale des sanctions
- Loi n° 70-9 du 2 janvier 1970 (loi Hoguet), article 1er
- Décisions de la Commission nationale des sanctions
- Registre national des gels – Direction générale du Trésor
- Tracfin
À lire également sur le blog FINETHIQUE
- Commission nationale des sanctions : comment fonctionne l’autorité qui sanctionne les agences immobilières
- Les 5 manquements LCB-FT qui conduisent à une sanction
- Contrôle LCB-FT : se mettre en conformité après coup réduit la sanction
- Sanctions CNS 2026 : ce que dix décisions immobilières révèlent
- Sanctions CNS immobilier T2 2026 : 251 000 euros et 5 leçons
- LCB-FT immobilier : 210 000 euros de sanction et trois obligations mal comprises par les réseaux de mandataires
- Décret 2026-310 : formation LCB-FT et registre des bénéficiaires effectifs
- Conformité RGPD et LCB-FT des agences immobilières
- Diagnostic LCB-FT et RGPD pour les agences immobilières
Mots-clés : contrôle LCB-FT agence immobilière, contrôle DGCCRF agent immobilier, pièces contrôle LCB-FT, classification des risques carte T, origine des fonds transaction immobilière, bénéficiaire effectif agence immobilière, gel des avoirs immobilier, formation LCB-FT obligatoire, injonction DGCCRF, Commission nationale des sanctions.


